
Škoda ya genera más beneficios para Volkswagen que Porsche
El equilibrio de poder entre Škoda y Porsche dentro del Grupo Volkswagen ha cambiado de una forma que habría sido difícil de imaginar hace apenas unos años. En 2025, el fabricante checo obtuvo un beneficio operativo de 2.500 millones de euros, mientras que Porsche se quedó en solo 413 millones. El margen resulta aún más revelador: Škoda mantuvo un 8,3%, mientras que Porsche cayó del 14,1% al 1,1%. La marca más asequible no solo ha superado a Porsche, sino que generó más de seis veces su beneficio operativo.
Reuters fue el primer medio en llamar la atención sobre este cambio en el equilibrio de poder. Los propios resultados financieros de Volkswagen, junto con los informes de Škoda y Porsche, confirman que no se trata de una curiosidad contable. Škoda es ahora una de las marcas que más caja genera dentro del grupo, mientras que Porsche está pagando un alto precio por una electrificación acometida en un momento poco propicio, la debilidad en China, los aranceles estadounidenses y la revisión de su plan de producto.
Los récords de Škoda se apoyan en el mercado de gran consumo
Los ingresos de Škoda aumentaron un 8,3% en 2025, hasta alcanzar la cifra récord de 30.100 millones de euros, mientras que el beneficio operativo creció un 8,6%, hasta los 2.500 millones. La empresa entregó 1.043.900 coches a clientes, un 12,7% más que el año anterior, y superó el millón de unidades por primera vez en seis años.
Aún más importante es de dónde obtiene Škoda sus ingresos. En Europa, la marca ocupó en 2025 el tercer puesto por volumen de ventas, con 840.295 matriculaciones, lo que representa un crecimiento del 9,6%. Los vehículos eléctricos y los híbridos enchufables ya supusieron el 25,7% de las entregas de Škoda en Europa. El Elroq ayudó a la marca a situarse en cuarta posición entre los fabricantes de coches eléctricos del continente.
Por tanto, el resultado de Škoda no es simplemente fruto de un último ciclo sólido para los Octavia, Kodiaq y Kamiq con motor de combustión. La empresa es capaz de avanzar hacia el vehículo eléctrico sin sacrificar su rentabilidad durante el proceso. Eso es lo que actualmente la diferencia de Porsche.
La ventaja de Škoda también procede de su estructura de costes. Las plataformas, los componentes y el trabajo de desarrollo compartidos dentro de Volkswagen Group Core proporcionan a la marca economías de escala, mientras que su gama abarca desde coches relativamente asequibles hasta las versiones con acabados superiores del Kodiaq y el Superb. Esto le permite obtener un margen saludable en el mercado de gran consumo sin cobrar precios propios de Porsche.
De los 5.600 millones de Porsche solo quedaron 413 millones
El contraste con Porsche es acusado. La empresa generó un beneficio operativo de 5.640 millones de euros en 2024, pero en 2025 solo quedaron 413 millones. Los ingresos descendieron de 40.080 millones a 36.270 millones de euros, mientras que el número de coches entregados a clientes cayó un 10,1%, hasta 279.449 unidades. Su margen operativo se desplomó del 14,1% al 1,1%.
Según las propias cifras de Porsche, los costes extraordinarios absorbieron unos 3.900 millones de euros. De esa cantidad, aproximadamente 2.400 millones se destinaron a revisar su estrategia de producto y ajustar los volúmenes de la empresa, unos 700 millones a actividades relacionadas con las baterías y otros 700 millones, aproximadamente, al impacto de los aranceles estadounidenses.
El problema no se limita a los costes extraordinarios. Las ventas de automóviles de Porsche descendieron un 15% en 2025, hasta 265.663 vehículos. Las del Taycan se hundieron un 40,2% y las del Cayenne, un 23,4%. Como excepción positiva, las ventas del 911 aumentaron un 2,9%, hasta 52.208 coches. El Macan siguió siendo la gama de mayor volumen, con 79.769 vehículos, de los que 40.995 correspondieron al Macan eléctrico.
Esto ilustra con bastante claridad el dilema de Porsche. El 911 demuestra que sigue habiendo demanda para el producto tradicional más sólido de la marca, pero los modelos asociados a mayores volúmenes y a la electrificación no han logrado mantener la misma rentabilidad.
Volkswagen también paga por los problemas de Porsche
Las dificultades de Porsche no se quedan dentro de los muros de Porsche AG. El beneficio operativo de Volkswagen cayó de 19.100 millones a 8.900 millones de euros en 2025, mientras que el margen operativo del grupo descendió del 5,9% al 2,8%. Volkswagen señaló como motivos importantes la revisión del plan de producto de Porsche y el deterioro del valor de sus activos.
En su informe de 2025, Volkswagen reconoció un deterioro de valor de 2.700 millones de euros relacionado con Porsche. Reuters informó en septiembre de 2026 de que Volkswagen redujo en otros 6.000 millones el valor contable de su participación del 75% en Porsche.
Porsche espera recuperar en 2026 un margen operativo de entre el 5,5% y el 7,5%, y se ha fijado como objetivo alcanzar entre el 10% y el 15% a medio plazo. Los resultados del primer semestre apuntan al menos a una recuperación parcial: el grupo Sport Luxury de Volkswagen generó un beneficio operativo de 1.210 millones de euros y alcanzó un margen del 8,0%.
Mientras tanto, Škoda no se quedó de brazos cruzados. En el primer semestre de 2026, las entregas aumentaron un 9,1%, hasta 555.700 coches; los ingresos crecieron hasta 16.000 millones de euros y el beneficio operativo alcanzó los 1.370 millones. El margen incluso mejoró ligeramente, hasta el 8,5%. Para entonces, Škoda ya se había convertido en la segunda marca de automóviles de Europa por volumen de ventas.
La antigua jerarquía de la industria europea del automóvil ya no sirve
La comparación entre los resultados de Škoda y Porsche dice más sobre Volkswagen que cuál de las dos marcas ganó más dinero en un solo año. Para los fabricantes europeos, los factores decisivos son ahora la capacidad de compartir los costes de desarrollo, mantener bajos los costes de producción y vender vehículos eléctricos a precios que los clientes estén realmente dispuestos a pagar.
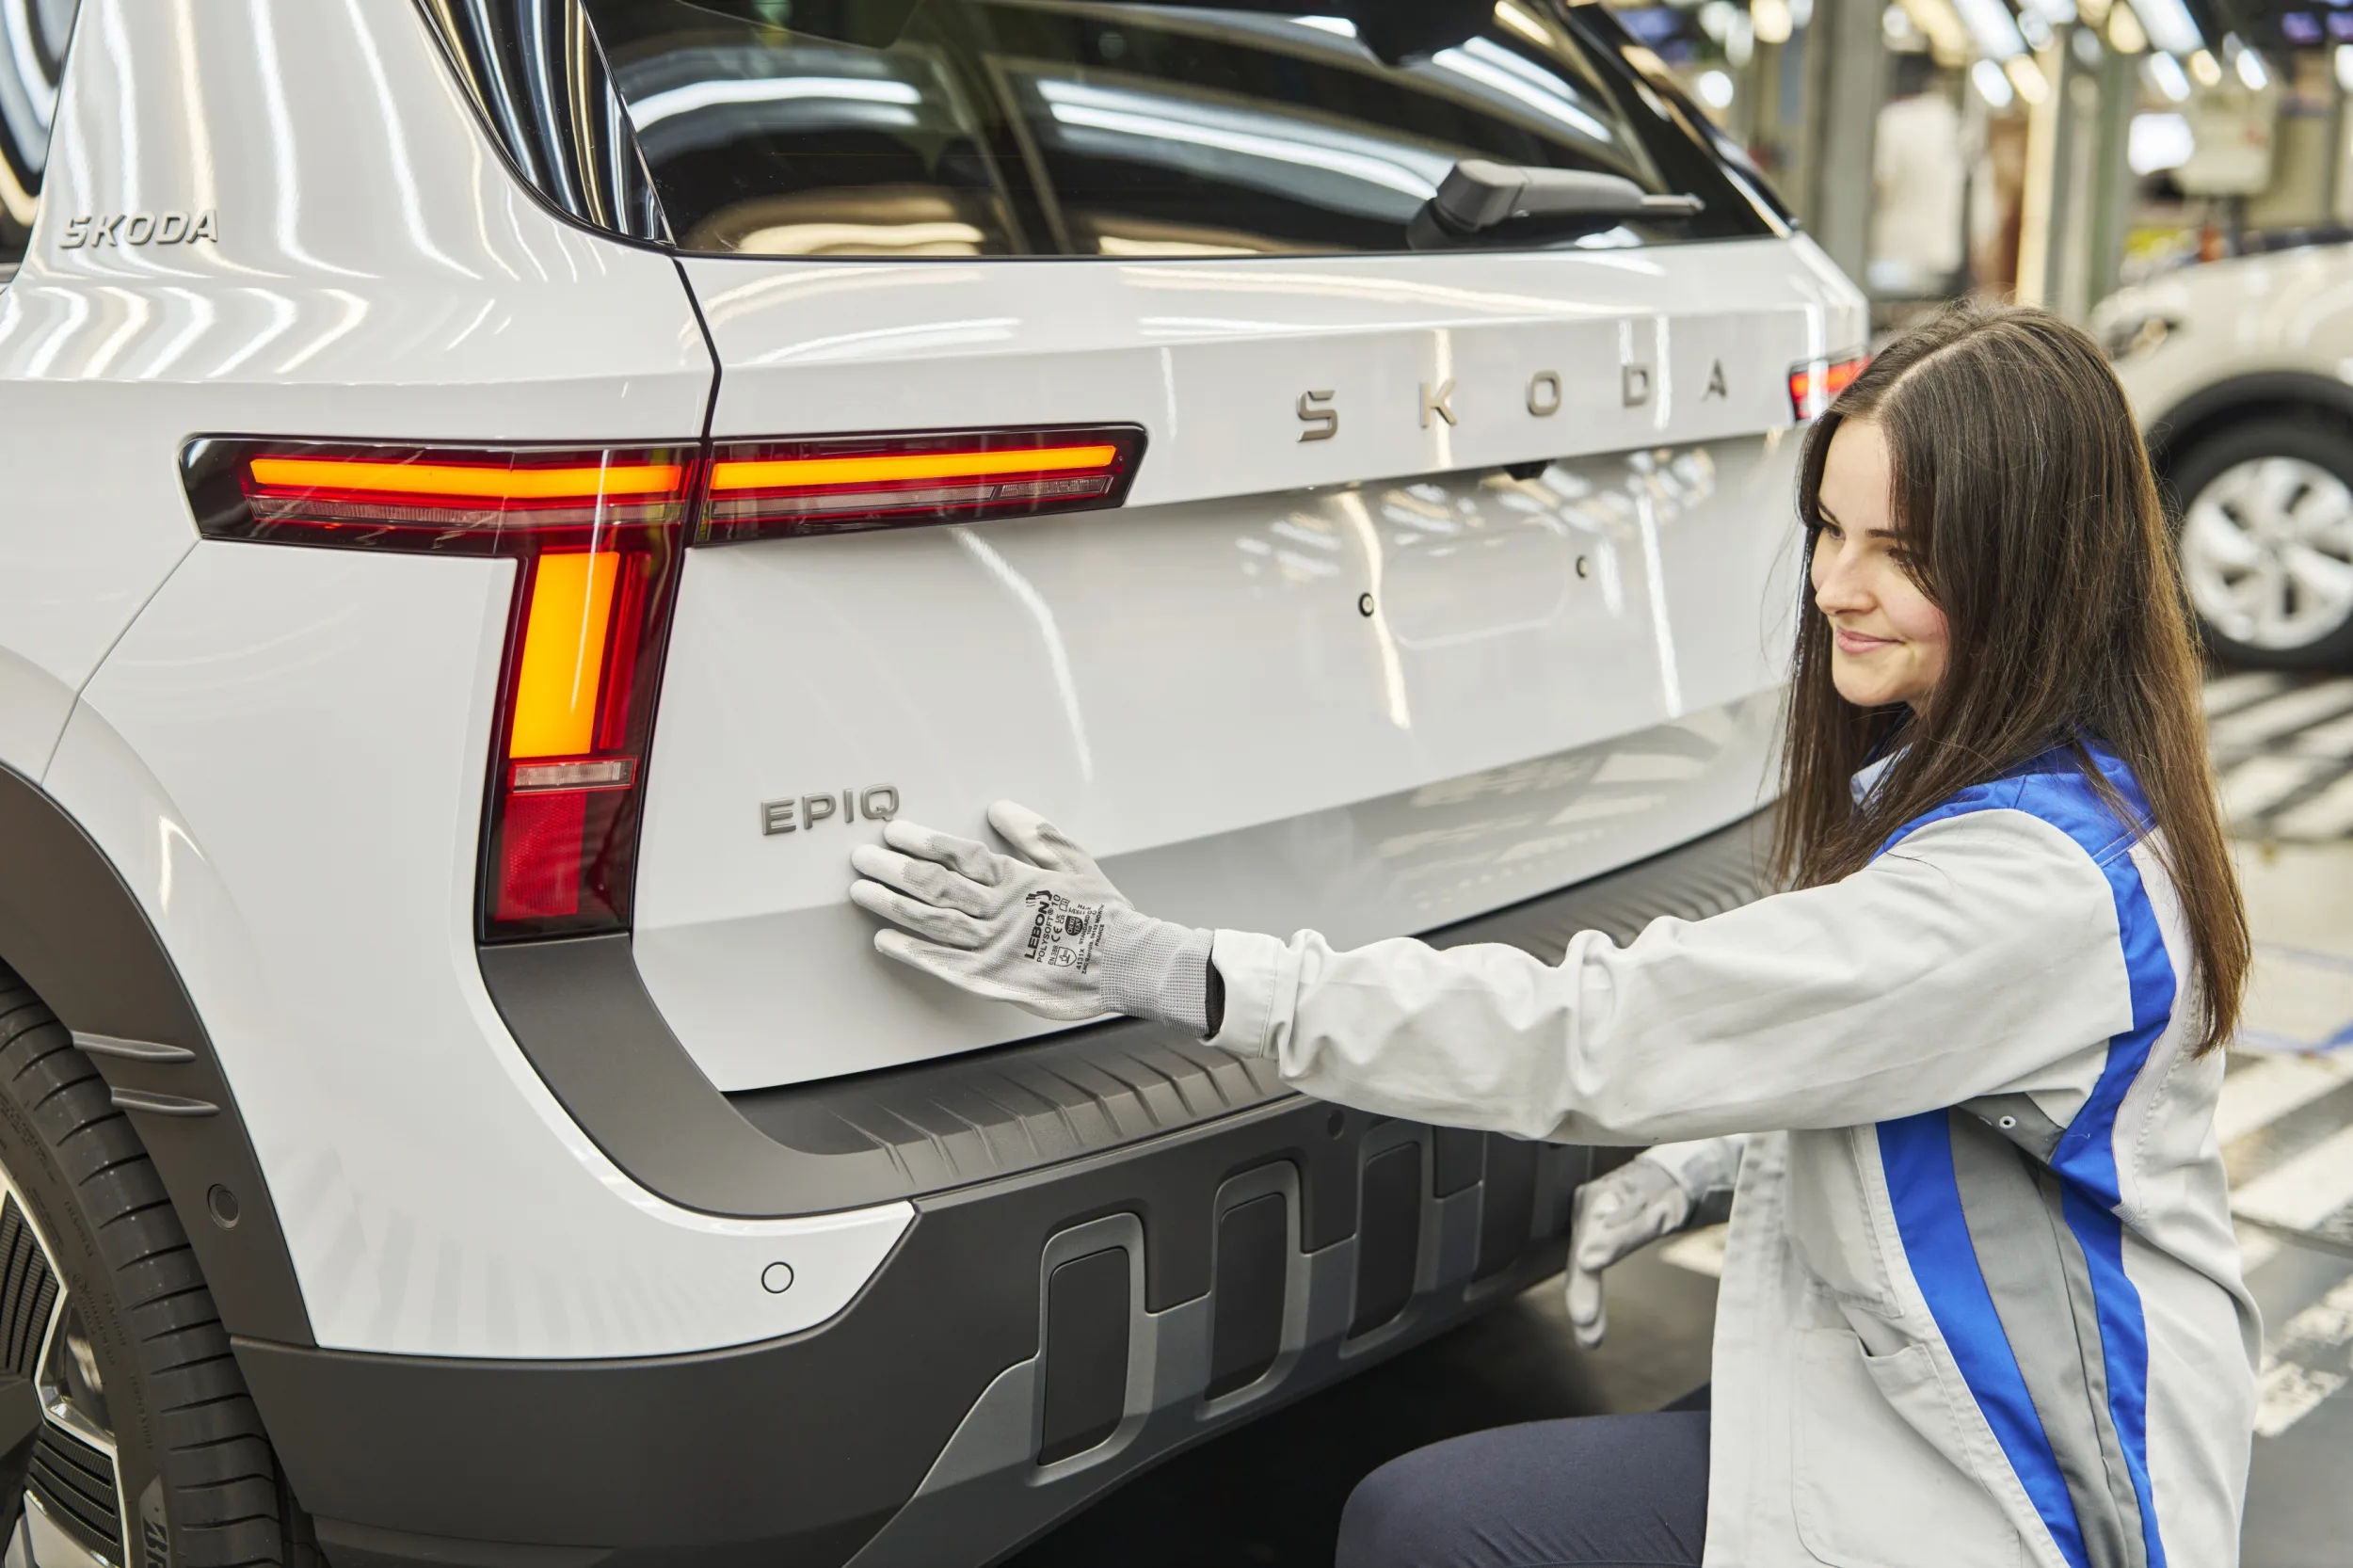
Škoda encaja inquietantemente bien en este entorno. Utiliza el arsenal tecnológico de Volkswagen, pero cuenta con una estructura de costes más baja, y sus clientes no esperan que cada nueva generación de modelos sea un escaparate tecnológico. Al mismo tiempo, el Elroq, el Enyaq y los nuevos Epiq y Peaq están llevando a la marca cada vez más lejos en el mercado del coche eléctrico. Al cierre del primer semestre de 2026, el Epiq y el Peaq ya habían recibido más de 30.000 pedidos.
Porsche se enfrenta a una ecuación mucho más compleja. No puede dar marcha atrás en la electrificación, pero la rentabilidad de la marca depende de los precios elevados, la exclusividad y su combinación de productos. Por eso, la debilidad del mercado chino de automóviles de lujo y los aranceles estadounidenses afectan más a Porsche que a Škoda, cuyo centro de gravedad sigue estando en Europa y cuyas oportunidades de crecimiento se extienden a India y el Sudeste Asiático.
Para Volkswagen, la situación resulta irónica. Durante años, Porsche fue la máquina de generar beneficios del grupo, con unos márgenes que las marcas generalistas solo podían admirar desde lejos. Hoy, la lección financiera llega desde Mladá Boleslav: una buena plataforma, unos costes controlados y unos coches con el precio adecuado pueden ser más valiosos en un mercado difícil que un emblema reluciente sobre el capó.


