
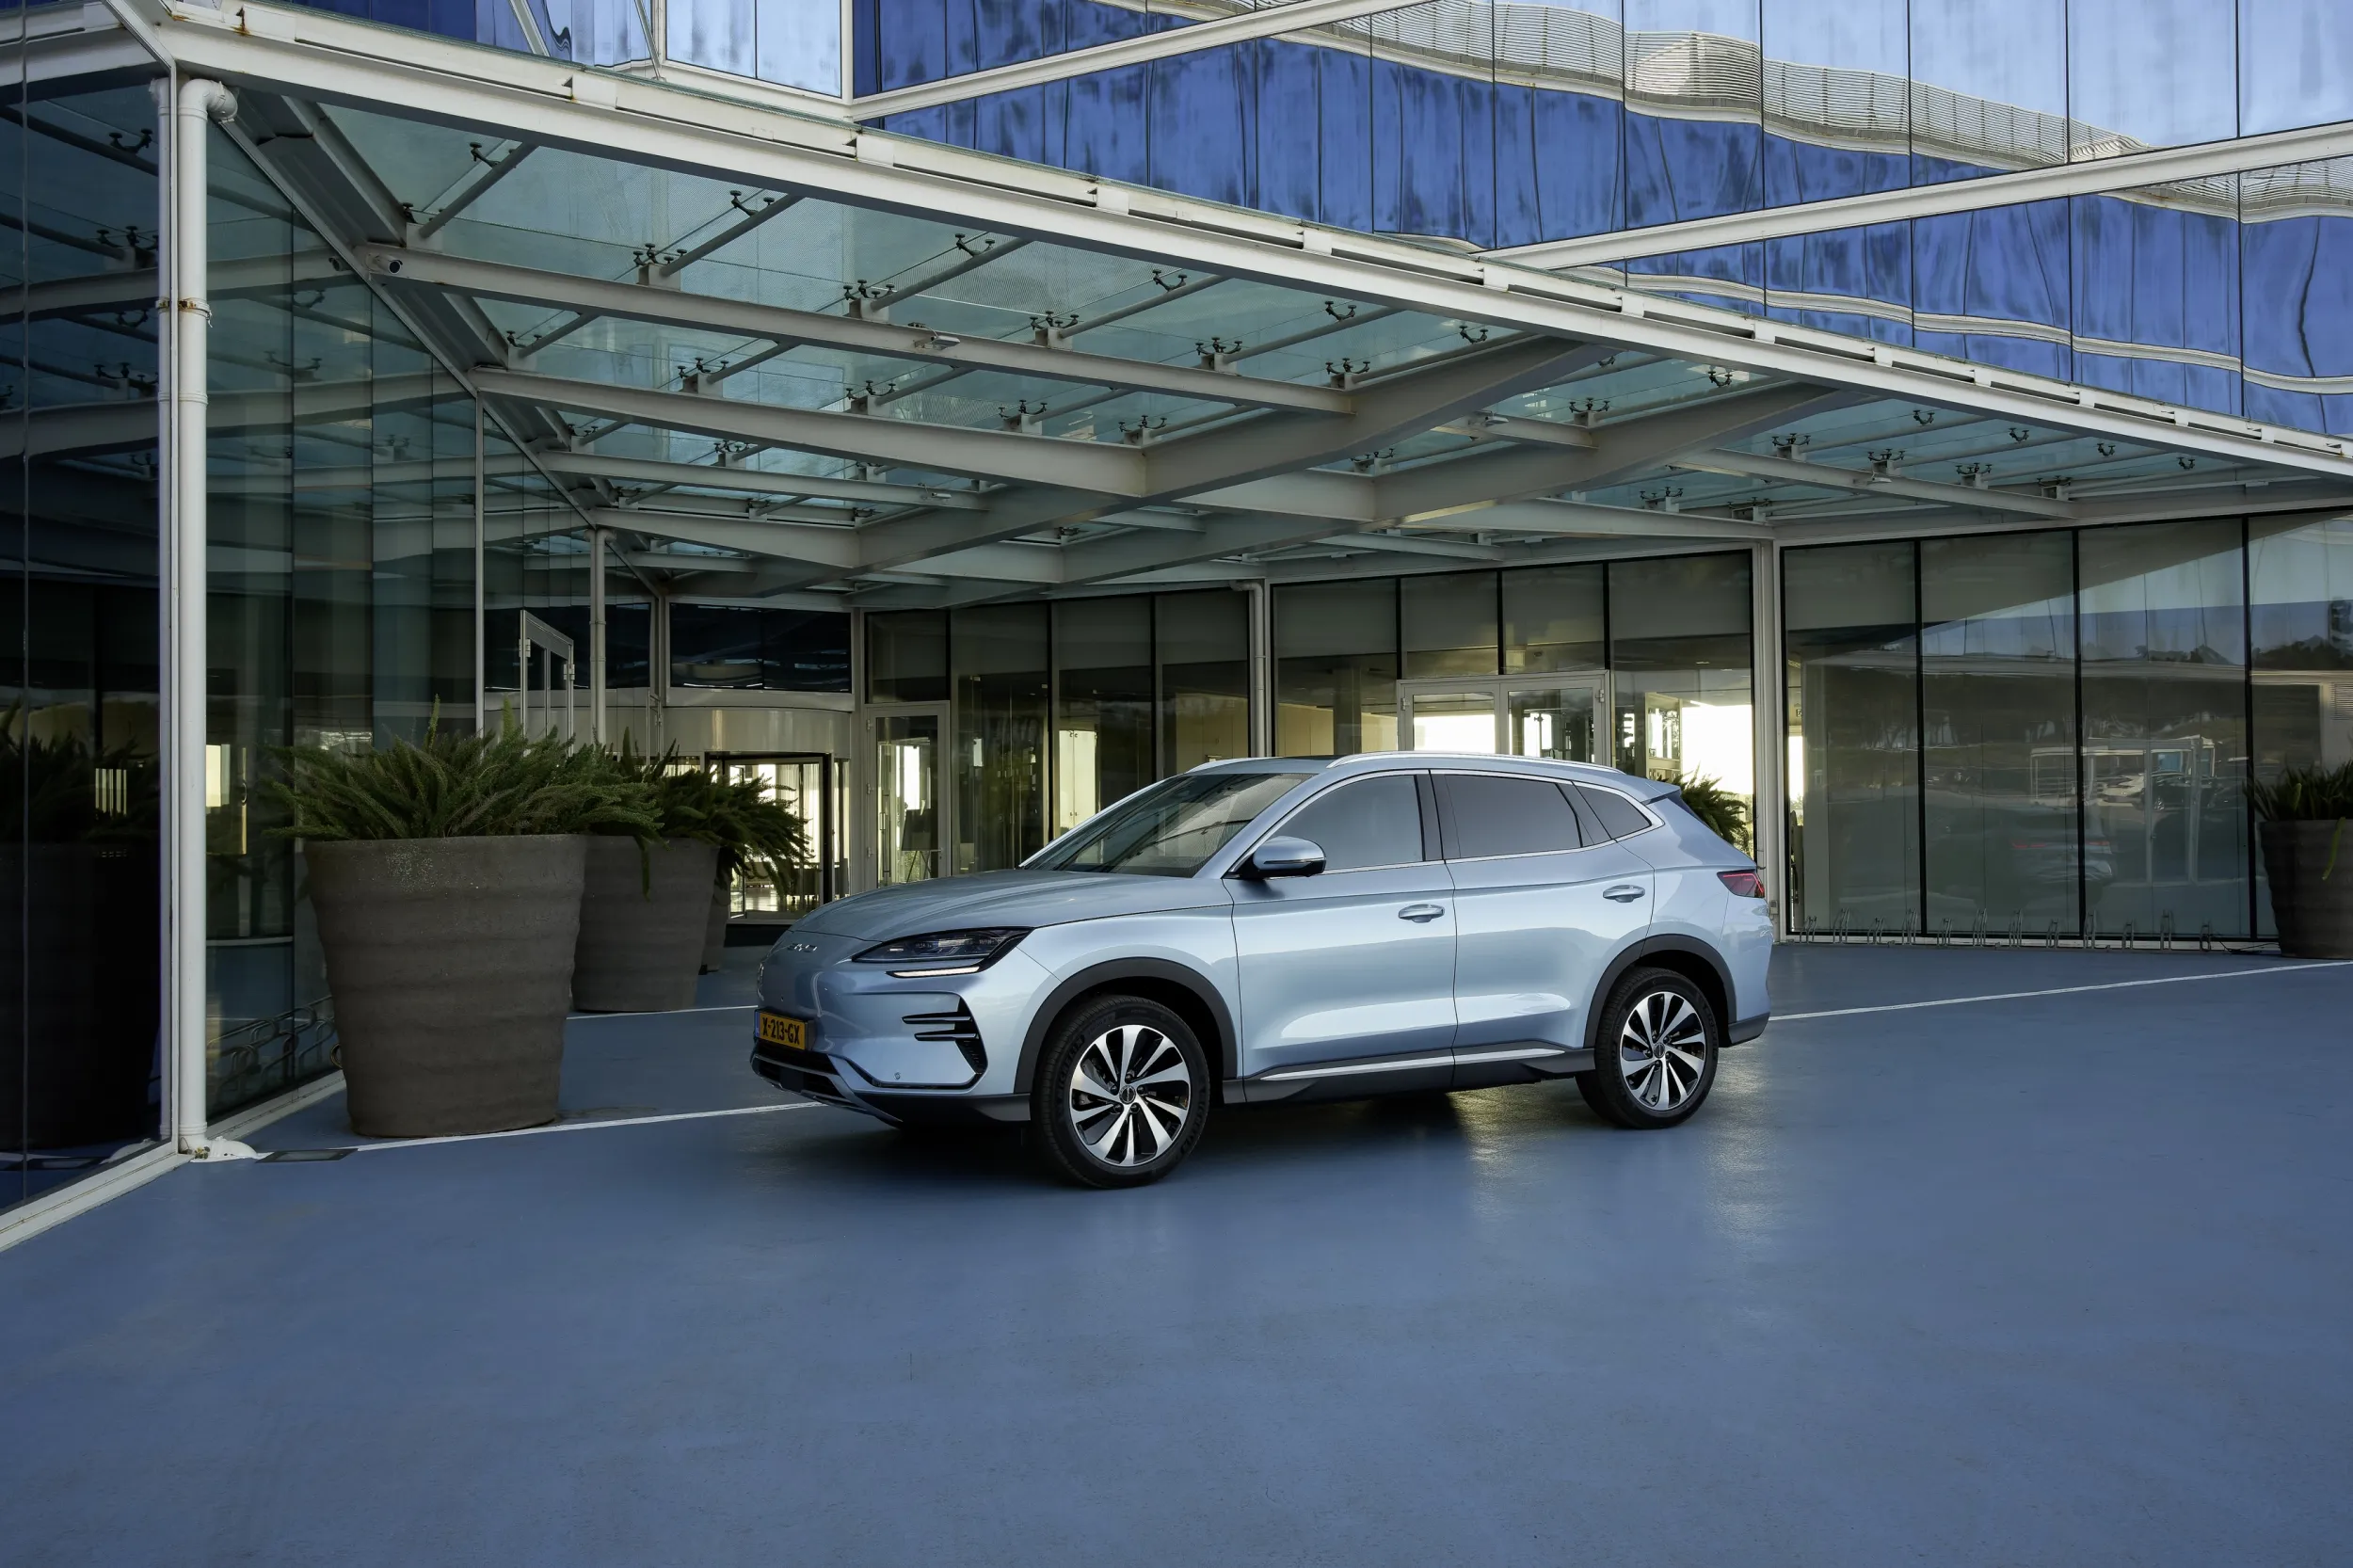
Ризики купівлі електромобіля: хто заплатить за майбутнє падіння його вартості?
Купівлю нового електромобіля заохочують державною підтримкою, податковими пільгами або дешевшим лізингом. Але для покупця вирішальним є те, скільки грошей він поверне, продавши авто через кілька років. На кількох ринках електромобілі втрачали вартість швидше, ніж автомобілі з двигуном внутрішнього згоряння. Це порушує питання щодо стимулів до купівлі, які дають змогу заощадити сьогодні, але залишають на покупцеві майбутні втрати під час перепродажу.
У Великій Британії в червні 2026 року середня залишкова вартість трирічного автомобіля з пробігом 60 000 кілометрів становила 46,8% від його початкової ціни за прайс-листом. Для повністю електричного автомобіля цей показник становив 33,8%. Різниця — 13 відсоткових пунктів. Це середні показники одного ринку, а не прогноз для кожного окремого авто. До того ж перший власник міг купити нову машину дешевше за ціну в прайс-листі.
Масштабніше дослідження п’ятирічних автомобілів у США вказує на ту саму тенденцію. iSeeCars проаналізувала продажі понад 950 000 автомобілів із березня 2025 року до лютого 2026 року. За п’ять років електромобілі втратили в середньому 57,2% вартості проти 41,8% для всіх автомобілів і 35,4% для гібридів. Результати зі США не можна безпосередньо переносити на ціни в Північній Європі, але порівняння моделей у тому самому дослідженні показує, яким автомобілям важче зберегти вартість.
ID.4 швидко втрачає вартість, Model 3 — трохи повільніше
Серед електричних позашляховиків, що з’явилися на ринку вживаних автомобілів приблизно за останні п’ять років, Volkswagen ID.4 і Ford Mustang Mach-E вирізняються значним знеціненням. Tesla Model Y також втратив понад половину початкової вартості. Tesla Model 3 і Hyundai Kona Electric зберегли вартість краще за середній показник електромобілів, хоча їхні перші власники все одно зазнали значних втрат.
Електромобіль | Середнє знецінення за п’ять років у дослідженні США |
|---|---|
Volkswagen ID.4 | 62,1% |
Ford Mustang Mach-E | 60,8% |
Tesla Model Y | 57,8% |
Kia Niro EV | 57,3% |
Hyundai Kona Electric | 56,5% |
Porsche Taycan | 54,7% |
Tesla Model 3 | 54,6% |
Середній показник електромобілів | 57,2% |
Джерело: iSeeCars. Дані відображають середні показники моделей на ринку США, а не кожної версії з окремим акумулятором чи комплектацією. Наявність назви моделі в таблиці не означає, що всі її покоління надійшли в продаж рівно п’ять років тому.
Електромобіль також варто порівнювати з автомобілем із двигуном внутрішнього згоряння. За п’ятирічними оцінками окремих моделей від тієї самої компанії, бензиновий Volkswagen Tiguan втрачає 45,9% вартості, Ford Escape — 48,9%, BMW X3 — 50,5%, а Audi Q5 — 55,1%. Не кожен бензиновий автомобіль добре зберігає вартість. Особливо важливо порівнювати авто з однаковою ціною купівлі, розміром і строком використання. Приклад Ford Escape доречний лише для порівняння на ринку США, оскільки ця модель не є типовим вибором для покупців у Північній Європі.
Чому електромобілі дешевшають швидше?
Зниження ціни нового автомобіля зменшує вартість уживаного. Якщо виробник здешевлює нову модель або пропонує велику знижку, продавець автомобіля, якому вже кілька років, мусить скоригувати свою ціну. Такий самий ефект може мати субсидія на купівлю, доступна лише для нового авто. Найімовірніше втратить той, хто купив автомобіль до зниження ціни й тепер хоче його продати.
Технології швидко розвиваються. Новіша модель може мати більший запас ходу, швидше заряджатися або краще підходити для зимової експлуатації. Через це автомобіль попереднього покоління може видаватися покупцям застарілим, навіть якщо він справний. Оцінювачі залишкової вартості вважають технологічний прогрес однією з причин тиску на ціни електромобілів.
Автомобілі після лізингу одночасно виходять на ринок. Коли на продаж виставляють багато схожих машин із корпоративних автопарків і лізингу, продавці змушені конкурувати за обмежену кількість покупців. Це може істотно вплинути на ціну окремої моделі. J.D. Power звертала увагу на ризик надлишкової пропозиції навіть на більш зрілих ринках електромобілів.
Інформації про стан акумулятора може бракувати. Покупець уживаного електромобіля хоче знати, яка частка місткості акумулятора збереглася. Якщо немає незалежної перевірки чи достовірної історії, він може запропонувати нижчу ціну. Це не означає, що акумулятори вживаних електромобілів загалом несправні: на ціни також впливає невизначеність щодо масштабу можливого ризику.
Не всі мають доступ до недорогої зарядки. Для водія, який заряджає авто вдома, уживаний електромобіль може означати невеликі витрати на енергію. Для того, хто переважно залежить від публічних зарядних станцій, розрахунок може бути зовсім іншим. Тому той самий автомобіль має різну цінність для різних покупців.
Ці чинники пояснюють попереднє падіння цін, але не означають, що електромобілі й далі дешевшатимуть щомісяця. Дані європейського ринку за 2026 рік також засвідчили відновлення попиту й залишкової вартості вживаних електромобілів.
Яким має бути стимул до купівлі, щоб покрити додаткові втрати?
Якби метою держави було компенсувати лише більше знецінення електромобіля, потрібно було б розрахувати різницю між очікуваними цінами перепродажу двох порівнюваних автомобілів. Спрощена формула така:
Стимул для автомобілів однакової ціни = ціна купівлі × різниця між показниками знецінення.
Припустімо, що електромобіль і бензиновий автомобіль коштують по €50 000 на момент купівлі. За наведеними вище показниками для окремих моделей у США різниця у втраті вартості за п’ять років була б такою:
Пара для прикладу | Знецінення електромобіля | Знецінення бензинового авто | Додаткові втрати за ціни купівлі €50 000 |
|---|---|---|---|
VW ID.4 і Tiguan | 62,1% | 45,9% | €8 100 |
Ford Mustang Mach-E і Escape | 60,8% | 48,9% | €5 950 |
Ці суми не є рекомендованими розмірами субсидій для Північної Європи. Насправді ці автомобілі можуть коштувати по-різному, а витрати на страхування, енергію та обслуговування також відрізняються. Крім того, за можливості для розрахунку слід брати фактичну ціну купівлі, а не ціну за прайс-листом. Відсоткові показники в таблиці також узято з даних iSeeCars щодо різних моделей, тож вони лише ілюструють порядок величин.
Якщо застосувати середню різницю для Великої Британії за три роки — 13 відсоткових пунктів — до автомобіля вартістю €50 000, вийде €6 500. Однак основою такого порівняння є середній показник усього автомобільного ринку, а не бензинова модель точно тієї самої цінової категорії. Для конкретної моделі й покупця справедливий розмір стимулу може бути меншим або більшим. Якщо електромобіль дає змогу заощаджувати на енергії та обслуговуванні протягом використання, ці сукупні витрати також потрібно врахувати в порівнянні.
Платити одразу чи залишити ризик знецінення лізингодавцю?
У покупців є ще один варіант: операційний лізинг із зафіксованою в договорі залишковою вартістю та правом повернення. Якщо наприкінці дії договору ринкова ціна автомобіля виявиться нижчою за погоджену залишкову вартість, клієнт може повернути авто, що відповідає умовам договору. Тоді ризик знецінення залишається за стороною, яка зобов’язалася викупити автомобіль, або за лізингодавцем — залежно від умов договору. Фінансовий лізинг із великим залишковим платежем такого захисту не дає: цей платіж потрібно внести, навіть якщо автомобіль на ринку коштує дешевше.
Наприклад, якщо електромобіль із ціною купівлі €50 000 через чотири роки має погоджену залишкову вартість €25 000, але його ринкова вартість становить лише €18 000, різниця дорівнюватиме €7 000. За операційного лізингу з правом повернення клієнтові зазвичай не доведеться покривати цю різницю в ринковій вартості шляхом продажу автомобіля наприкінці дії договору. За фінансового лізингу обов’язок сплатити залишковий платіж у €25 000 зберігається за ним. За операційного лізингу також сплачують відсотки, а під час повернення можуть виникнути додаткові платежі за перевищення пробігу або стан авто, що не відповідає умовам договору.
Тут теж є пастка: якомога вища залишкова вартість зменшує щомісячний платіж, але не здешевлює автомобіль. Більша непогашена сума зазвичай означає більші витрати на відсотки. До того ж право повернення у визначений договором строк може не захистити того, хто хоче достроково вийти з договору.
Оплата всієї суми одразу дає змогу уникнути відсотків за лізингом, але залишає власникові весь ризик, пов’язаний із ціною перепродажу. Для водія, який планує змінити автомобіль через три-чотири роки, операційний лізинг із чітко визначеним правом повернення може бути розумним способом обмежити цей ризик. Для того, хто планує довго їздити на тому самому авто, купівля за власні кошти може виявитися дешевшою. Щоб ухвалити рішення, потрібно порівняти початковий внесок, усі щомісячні платежі, відсотки, страхування, можливі платежі під час повернення та очікувану ціну перепродажу автомобіля.
Для європейських ринків ключове питання просте: купуючи електромобіль, недостатньо знати, на скільки держава чи продавець зменшує ціну сьогодні. Потрібно знати, хто несе ризик, якщо через три або п’ять років автомобіль коштуватиме менше, ніж очікувалося. Саме на це питання мають відповідати і розрахунок субсидії на купівлю, і договір лізингу.


