
Škoda erwirtschaftet inzwischen mehr Gewinn für Volkswagen als Porsche
Das Kräfteverhältnis zwischen Škoda und Porsche im Volkswagen-Konzern hat sich auf eine Weise verschoben, die noch vor wenigen Jahren kaum vorstellbar gewesen wäre. 2025 erwirtschaftete der tschechische Autobauer ein operatives Ergebnis von 2,50 Milliarden Euro, Porsche dagegen lediglich 413 Millionen Euro. Noch aussagekräftiger ist die Marge: Škoda hielt sie bei 8,3 Prozent, während sie bei Porsche von 14,1 auf 1,1 Prozent sank. Die günstigere Marke hat Porsche nicht nur überholt, sondern mehr als sechsmal so viel operativen Gewinn erzielt.
Reuters machte als Erstes auf diese Verschiebung des Kräfteverhältnisses aufmerksam. Die Geschäftszahlen von Volkswagen sowie die Berichte von Škoda und Porsche bestätigen, dass es sich dabei nicht um eine bilanzielle Kuriosität handelt. Škoda zählt inzwischen zu den stärksten Ertragsbringern des Konzerns, während Porsche einen hohen Preis für eine ungünstig getaktete Elektrifizierung, die Schwäche in China, US-Zölle und die Überarbeitung seiner Produktplanung zahlt.
Škodas Rekorde werden vom Volumenmarkt getragen
Škodas Umsatz stieg 2025 um 8,3 Prozent auf den Rekordwert von 30,1 Milliarden Euro, während das operative Ergebnis um 8,6 Prozent auf 2,50 Milliarden Euro zulegte. Das Unternehmen lieferte 1.043.900 Autos an Kunden aus, 12,7 Prozent mehr als im Vorjahr und erstmals seit sechs Jahren wieder mehr als eine Million.
Noch wichtiger ist, womit Škoda sein Geld verdient. In Europa belegte die Marke 2025 gemessen am Absatz mit 840.295 Neuzulassungen den dritten Platz, was einem Wachstum von 9,6 Prozent entspricht. Elektroautos und Plug-in-Hybride machten bereits 25,7 Prozent der Škoda-Auslieferungen in Europa aus. Mithilfe des Elroq erreichte die Marke unter den Elektroautoherstellern in Europa den vierten Platz.
Škodas Ergebnis ist somit nicht einfach das Resultat eines letzten starken Zyklus der Verbrennermodelle Octavia, Kodiaq und Kamiq. Dem Unternehmen gelingt der Umstieg auf Elektroautos, ohne dabei seine Profitabilität aufzuzehren. Genau das unterscheidet Škoda derzeit von Porsche.
Škodas Vorteil beruht außerdem auf seiner Kostenbasis. Gemeinsam genutzte Plattformen, Komponenten und Entwicklungsarbeit innerhalb der Markengruppe Core des Volkswagen-Konzerns verschaffen der Marke Skaleneffekte. Zugleich reicht ihre Modellpalette von vergleichsweise erschwinglichen Autos bis zu höherwertigen Ausstattungslinien des Kodiaq und Superb. So kann Škoda im Volumenmarkt eine solide Marge erzielen, ohne Preise auf Porsche-Niveau zu verlangen.
Von Porsches 5,6 Milliarden Euro blieben nur 413 Millionen
Der Kontrast zu Porsche ist deutlich. Das Unternehmen erwirtschaftete 2024 ein operatives Ergebnis von 5,64 Milliarden Euro, 2025 blieben davon jedoch nur 413 Millionen Euro. Der Umsatz sank von 40,08 auf 36,27 Milliarden Euro, während die Zahl der an Kunden ausgelieferten Autos um 10,1 Prozent auf 279.449 zurückging. Die operative Marge brach von 14,1 auf 1,1 Prozent ein.
Nach Porsches eigenen Angaben summierten sich die Sonderbelastungen auf rund 3,9 Milliarden Euro. Davon entfielen etwa 2,4 Milliarden Euro auf die Überarbeitung der Produktstrategie und die Anpassung des Absatzvolumens, rund 700 Millionen Euro auf Aktivitäten im Batteriebereich und weitere etwa 700 Millionen Euro auf die Folgen der US-Zölle.
Das Problem beschränkt sich nicht auf einmalige Kosten. Porsches Fahrzeugabsatz sank 2025 um 15 Prozent auf 265.663 Autos. Der Absatz des Taycan brach um 40,2 Prozent ein, jener des Cayenne um 23,4 Prozent. Eine positive Ausnahme bildete der 911, dessen Absatz um 2,9 Prozent auf 52.208 Fahrzeuge stieg. Der Macan blieb mit 79.769 Fahrzeugen die größte Modellreihe; davon entfielen 40.995 auf den elektrischen Macan.
Das verdeutlicht Porsches Dilemma. Der 911 zeigt, dass die Nachfrage nach dem stärksten Traditionsprodukt der Marke weiter besteht. Die volumenstärkeren und mit der Elektrifizierung verbundenen Modelle konnten jedoch nicht dieselbe Profitabilität halten.
Auch Volkswagen zahlt für Porsches Probleme
Porsches Schwierigkeiten bleiben nicht hinter den Mauern der Porsche AG. Volkswagens operatives Ergebnis sank 2025 von 19,1 auf 8,9 Milliarden Euro, während die operative Marge des Konzerns von 5,9 auf 2,8 Prozent zurückging. Als wesentliche Gründe nannte Volkswagen die überarbeitete Produktplanung von Porsche und Wertminderungen auf Vermögenswerte.
In seinem Bericht für 2025 verbuchte Volkswagen eine Wertminderung von 2,7 Milliarden Euro im Zusammenhang mit Porsche. Reuters berichtete im September 2026, Volkswagen habe den Wert seiner 75-prozentigen Beteiligung an Porsche um weitere 6 Milliarden Euro abgeschrieben.
Porsche rechnet damit, seine operative Marge 2026 wieder auf 5,5 bis 7,5 Prozent zu steigern, und strebt mittelfristig 10 bis 15 Prozent an. Die Ergebnisse des ersten Halbjahres deuten zumindest auf eine teilweise Erholung hin: Volkswagens Markengruppe Sport Luxury erzielte ein operatives Ergebnis von 1,21 Milliarden Euro und eine Marge von 8,0 Prozent.
Škoda blieb unterdessen nicht stehen. Im ersten Halbjahr 2026 stiegen die Auslieferungen um 9,1 Prozent auf 555.700 Autos, der Umsatz wuchs auf 16,0 Milliarden Euro und das operative Ergebnis erreichte 1,37 Milliarden Euro. Die Marge verbesserte sich sogar leicht auf 8,5 Prozent. Zu diesem Zeitpunkt war Škoda gemessen am Absatz bereits Europas zweitgrößte Automarke.
Die alte Hierarchie der europäischen Autoindustrie gilt nicht mehr
Der Vergleich der Ergebnisse von Škoda und Porsche sagt mehr über Volkswagen aus als nur, welche Marke in einem einzelnen Jahr mehr Geld verdient hat. Für europäische Autobauer sind heute die Fähigkeit, Entwicklungskosten zu teilen und Produktionskosten niedrig zu halten, sowie der Verkauf von Elektroautos zu Preisen entscheidend, die Kunden tatsächlich zu zahlen bereit sind.
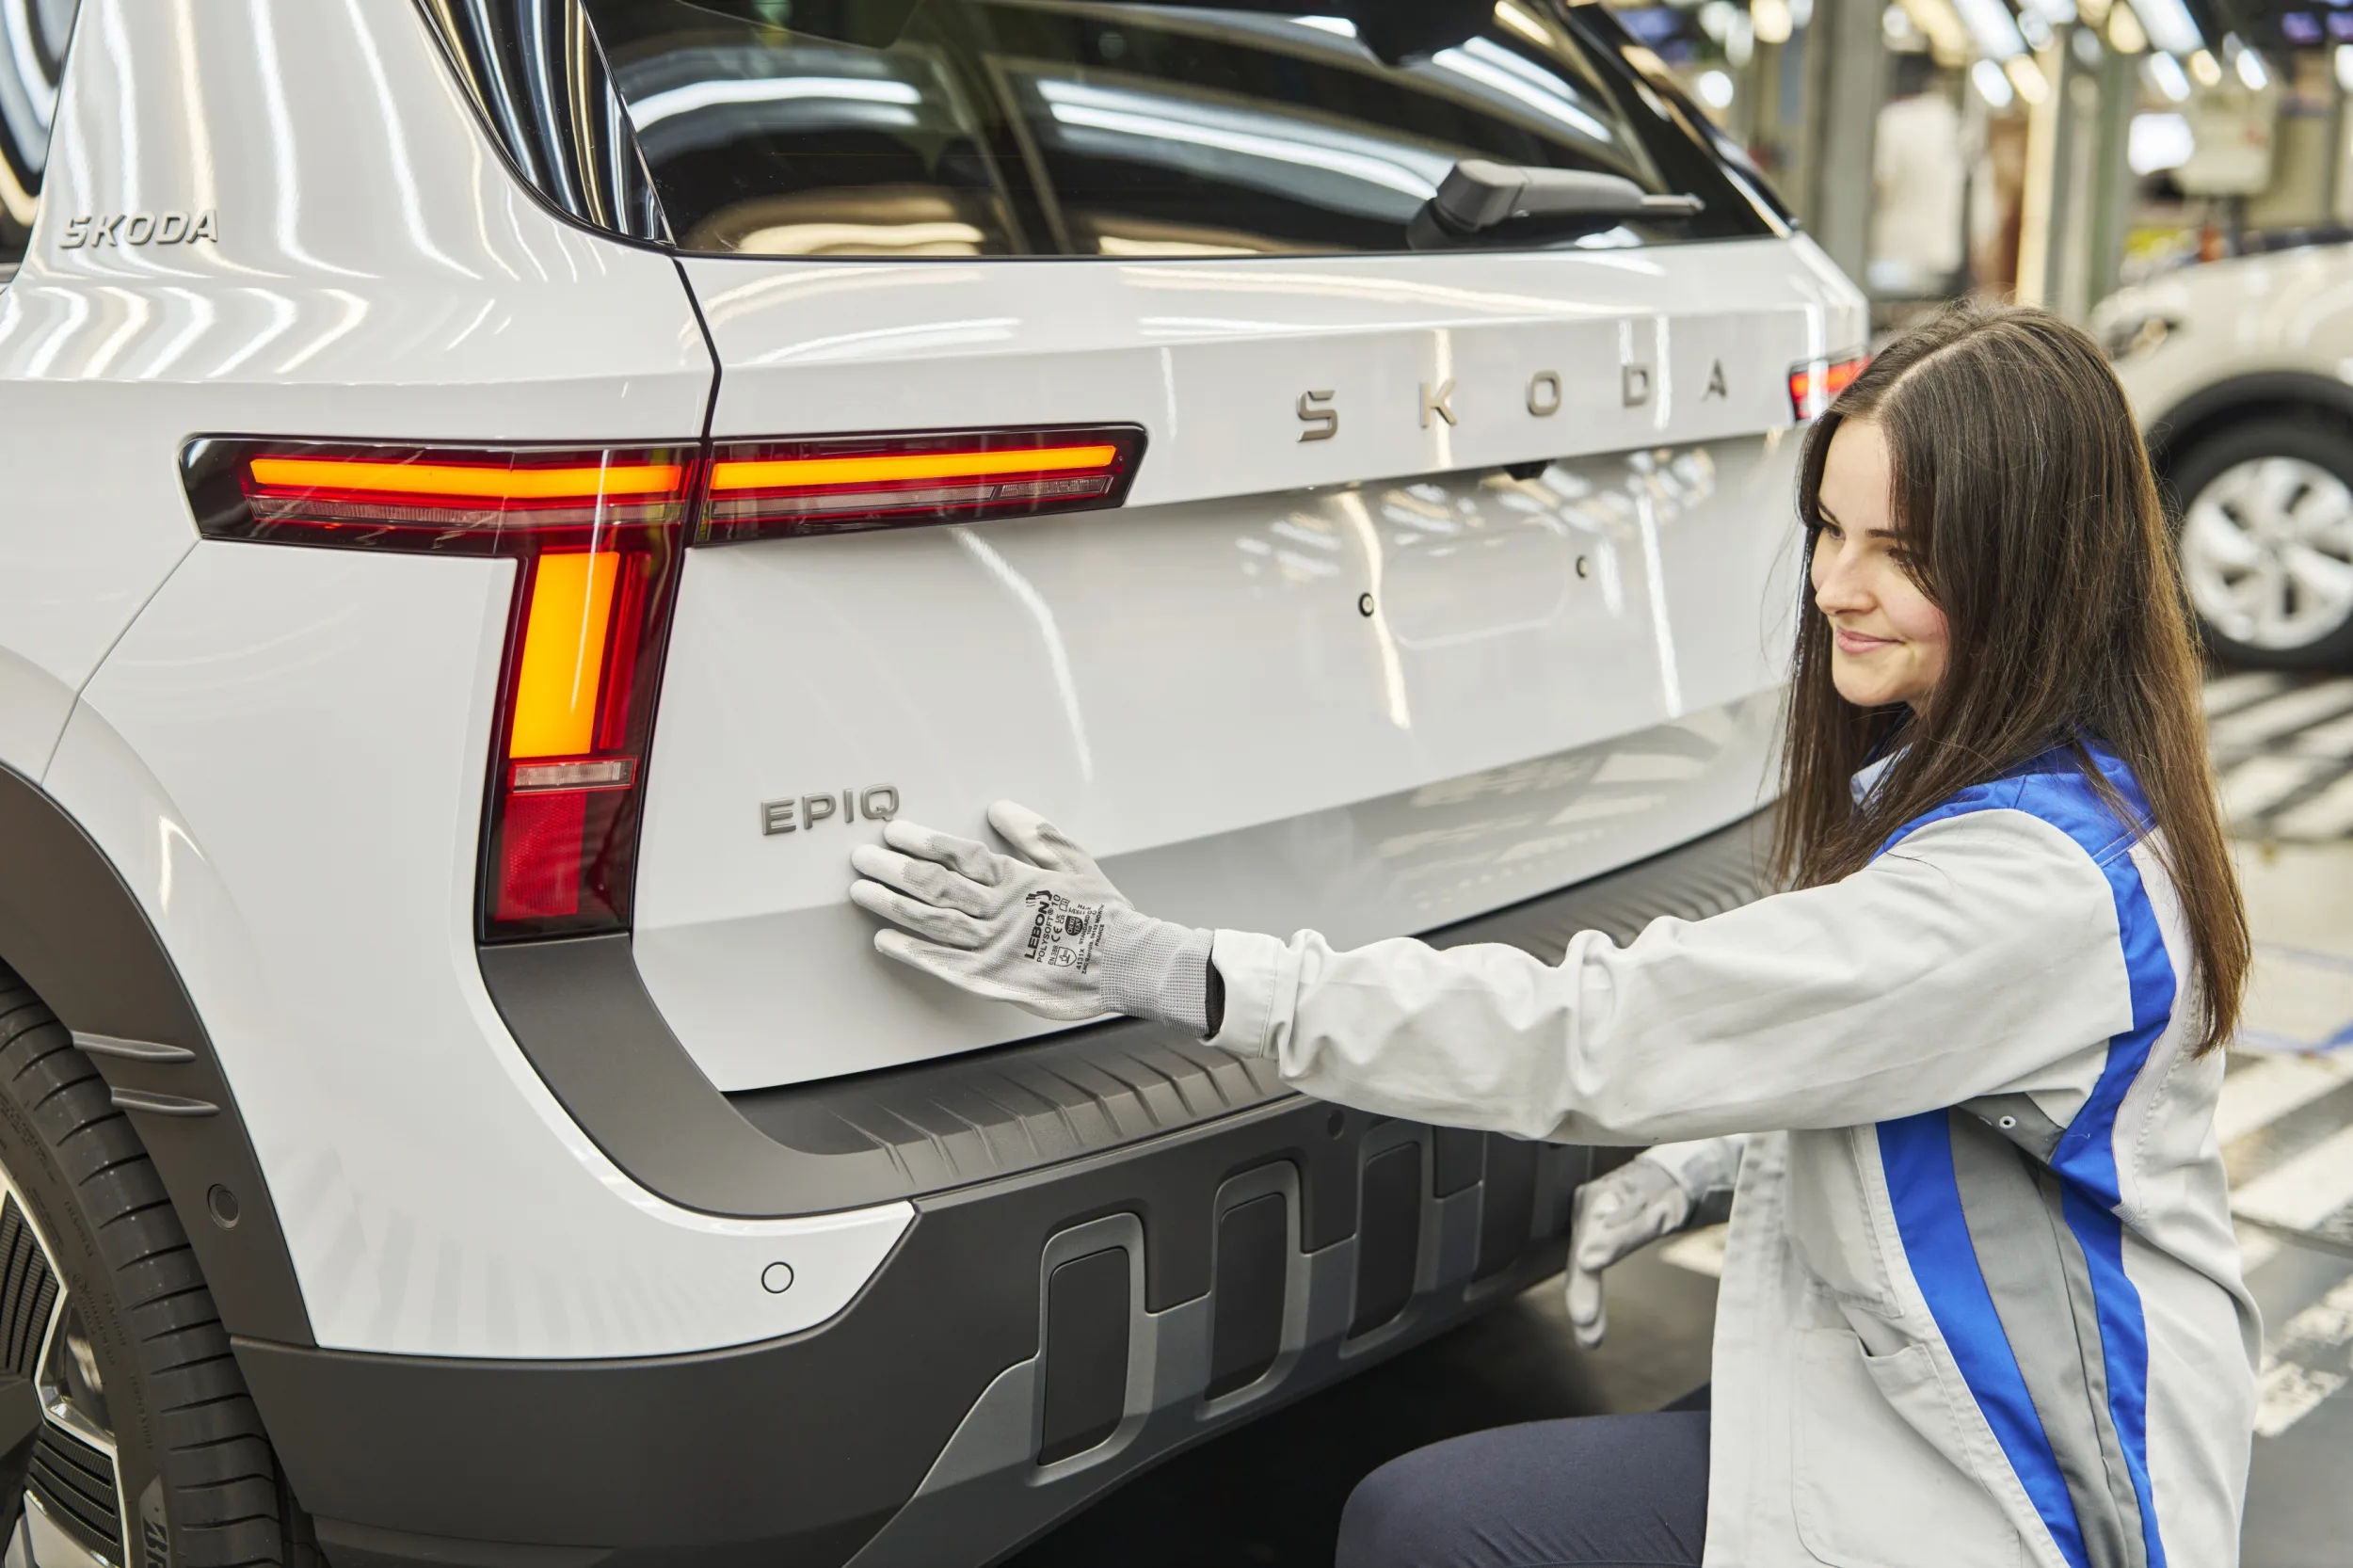
Škoda passt geradezu unangenehm gut in dieses Umfeld. Die Marke nutzt das technische Arsenal von Volkswagen, verfügt aber über eine niedrigere Kostenbasis. Zudem erwarten ihre Kunden nicht von jeder neuen Modellgeneration eine technologische Leistungsschau. Gleichzeitig treiben Elroq, Enyaq sowie die neuen Epiq und Peaq die Marke immer tiefer in den Elektroautomarkt. Bis zum Ende des ersten Halbjahres 2026 waren für Epiq und Peaq bereits mehr als 30.000 Bestellungen eingegangen.
Porsche steht vor einer wesentlich komplexeren Gleichung. Die Marke kann sich nicht aus der Elektrifizierung zurückziehen, doch ihre Profitabilität hängt von hohen Preisen, Exklusivität und dem Produktmix ab. Die Schwäche des chinesischen Luxusautomarkts und die US-Zölle treffen Porsche daher härter als Škoda, dessen Schwerpunkt weiterhin in Europa liegt und dessen Wachstumschancen bis nach Indien und Südostasien reichen.
Für Volkswagen ist die Situation von einer gewissen Ironie. Jahrelang war Porsche die Gewinnmaschine des Konzerns – mit Margen, die Volumenmarken nur aus der Ferne bewundern konnten. Heute kommt die finanzielle Lektion aus Mladá Boleslav: Eine gute Plattform, kontrollierte Kosten und richtig bepreiste Autos können in einem schwierigen Markt wertvoller sein als ein glänzendes Emblem auf der Motorhaube.


