
Škoda ora genera più utili per Volkswagen rispetto a Porsche
Gli equilibri di potere tra Škoda e Porsche all’interno del Gruppo Volkswagen sono cambiati in un modo che sarebbe stato difficile immaginare solo pochi anni fa. Nel 2025, la casa automobilistica ceca ha generato un utile operativo di €2,50 miliardi, mentre Porsche si è fermata ad appena €413 milioni. Il confronto tra i margini è ancora più eloquente: Škoda ha mantenuto l’8,3%, mentre Porsche è scesa dal 14,1% all’1,1%. Il marchio più accessibile non si è limitato a superare Porsche: ha generato un utile operativo oltre sei volte superiore.
Reuters è stata la prima a richiamare l’attenzione su questo cambiamento negli equilibri di potere. I risultati finanziari della stessa Volkswagen, insieme ai bilanci di Škoda e Porsche, confermano che non si tratta di una curiosità contabile. Škoda è ormai uno dei marchi del gruppo con la maggiore capacità di generare cassa, mentre Porsche sta pagando un prezzo elevato per un’elettrificazione avviata con tempistiche sfavorevoli, la debolezza in Cina, i dazi statunitensi e la revisione del proprio piano di prodotto.
I record di Škoda sono trainati dal mercato di massa
Nel 2025 i ricavi di Škoda sono aumentati dell’8,3%, raggiungendo il livello record di €30,1 miliardi, mentre l’utile operativo è cresciuto dell’8,6% a €2,50 miliardi. L’azienda ha consegnato ai clienti 1.043.900 auto, il 12,7% in più rispetto all’anno precedente, superando il milione per la prima volta in sei anni.
Ancora più importante è capire dove Škoda realizzi i propri guadagni. In Europa, nel 2025 il marchio si è classificato al terzo posto per volume di vendite, con 840.295 immatricolazioni e una crescita del 9,6%. I veicoli elettrici e ibridi plug-in rappresentavano già il 25,7% delle consegne europee di Škoda. La Elroq ha aiutato il marchio a raggiungere il quarto posto tra i costruttori di auto elettriche in Europa.
Il risultato di Škoda, quindi, non deriva semplicemente da un ultimo ciclo favorevole per i modelli Octavia, Kodiaq e Kamiq con motore a combustione. L’azienda riesce a passare ai veicoli elettrici senza sacrificare la propria redditività. È questo che attualmente la distingue da Porsche.
Il vantaggio di Škoda deriva anche dalla sua struttura dei costi. La condivisione di piattaforme, componenti e attività di sviluppo all’interno di Volkswagen Group Core garantisce al marchio economie di scala, mentre la gamma spazia da auto relativamente accessibili agli allestimenti superiori di Kodiaq e Superb. Ciò consente di ottenere un margine solido nel mercato di massa senza applicare prezzi da Porsche.
Dei €5,6 miliardi di Porsche ne sono rimasti appena €413 milioni
Il contrasto con Porsche è netto. Nel 2024 l’azienda aveva generato un utile operativo di €5,64 miliardi, ma nel 2025 ne sono rimasti appena €413 milioni. I ricavi sono scesi da €40,08 miliardi a €36,27 miliardi, mentre il numero di auto consegnate ai clienti è diminuito del 10,1%, a 279.449 unità. Il margine operativo è crollato dal 14,1% all’1,1%.
Secondo i dati della stessa Porsche, i costi straordinari hanno assorbito circa €3,9 miliardi. Di questi, approssimativamente €2,4 miliardi sono stati destinati alla revisione della strategia di prodotto e all’adeguamento dei volumi dell’azienda, circa €700 milioni alle attività legate alle batterie e altri €700 milioni circa all’impatto dei dazi statunitensi.
Il problema non si limita ai costi una tantum. Nel 2025 le vendite di auto Porsche sono diminuite del 15%, a 265.663 unità. Le vendite della Taycan sono crollate del 40,2% e quelle della Cayenne del 23,4%. In controtendenza, le vendite della 911 sono cresciute del 2,9%, raggiungendo 52.208 auto. La Macan è rimasta la linea di modelli più venduta con 79.769 unità, 40.995 delle quali nella versione elettrica.
Questo illustra con grande chiarezza il dilemma di Porsche. La 911 dimostra che la domanda per il prodotto tradizionale di punta del marchio è ancora presente, ma i modelli associati a volumi maggiori e all’elettrificazione non sono riusciti a mantenere la stessa redditività.
Anche Volkswagen paga per i problemi di Porsche
Le difficoltà di Porsche non rimangono confinate all’interno di Porsche AG. Nel 2025 l’utile operativo di Volkswagen è sceso da €19,1 miliardi a €8,9 miliardi, mentre il margine operativo del gruppo è diminuito dal 5,9% al 2,8%. Volkswagen ha indicato tra le cause principali la revisione del piano di prodotto di Porsche e la svalutazione delle attività.
Nel bilancio 2025, Volkswagen ha contabilizzato una svalutazione di €2,7 miliardi legata a Porsche. Nel settembre 2026, Reuters ha riferito che Volkswagen aveva ridotto di ulteriori €6 miliardi il valore della propria partecipazione del 75% in Porsche.
Porsche prevede di riportare il proprio margine operativo al 5,5–7,5% nel 2026 e punta al 10–15% nel medio termine. I risultati del primo semestre indicano una ripresa almeno parziale: il gruppo Sport Luxury di Volkswagen ha generato un utile operativo di €1,21 miliardi, con un margine dell’8,0%.
Nel frattempo, Škoda non è rimasta ferma. Nel primo semestre del 2026, le consegne sono aumentate del 9,1% a 555.700 auto, i ricavi sono saliti a €16,0 miliardi e l’utile operativo ha raggiunto €1,37 miliardi. Il margine è persino migliorato leggermente, arrivando all’8,5%. A quel punto, Škoda era diventata il secondo marchio automobilistico in Europa per volume di vendite.
La vecchia gerarchia dell’industria automobilistica europea non vale più
Il confronto tra i risultati di Škoda e Porsche dice su Volkswagen molto più del semplice fatto che un marchio abbia guadagnato più dell’altro in un singolo anno. Per le case automobilistiche europee, i fattori decisivi sono ormai la capacità di condividere i costi di sviluppo, mantenere bassi quelli di produzione e vendere veicoli elettrici a prezzi che i clienti siano effettivamente disposti a pagare.
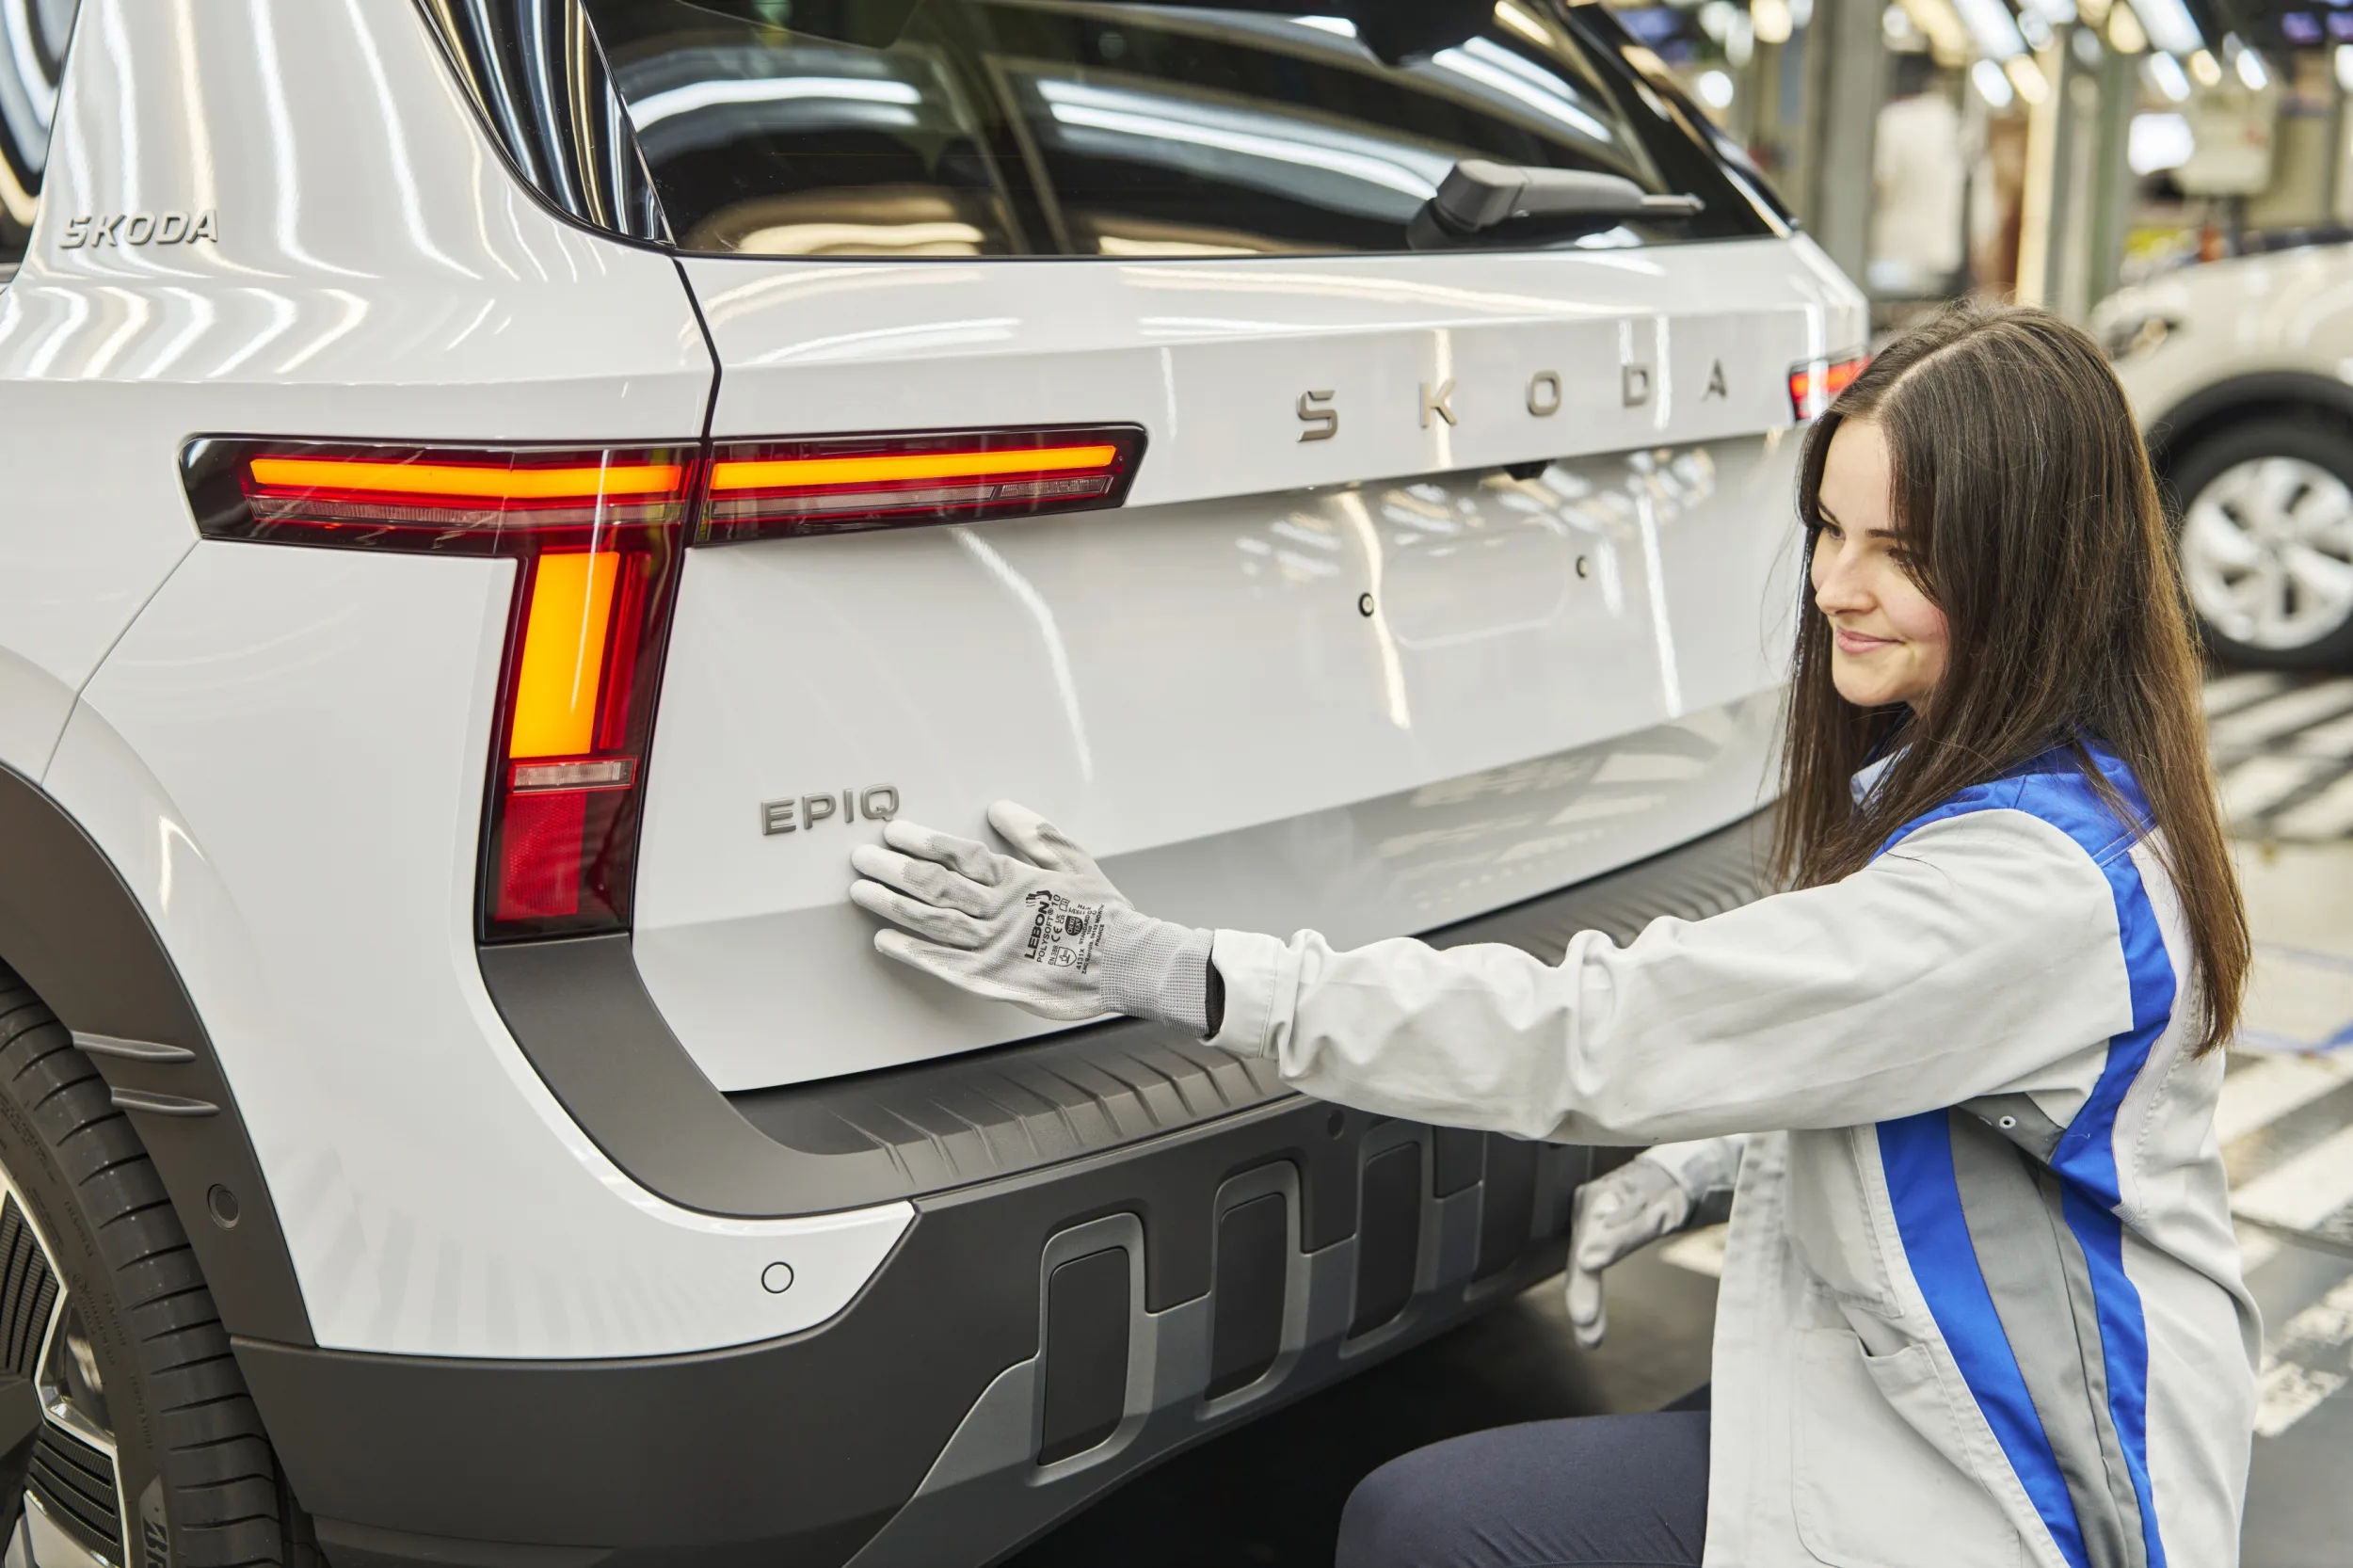
Škoda si adatta fin troppo bene a questo scenario. Utilizza l’arsenale tecnologico di Volkswagen, ma ha una struttura dei costi più bassa, e i suoi clienti non si aspettano una vetrina tecnologica da ogni nuova generazione di modelli. Allo stesso tempo, Elroq, Enyaq e le nuove Epiq e Peaq stanno spingendo il marchio sempre più a fondo nel mercato delle auto elettriche. Entro la fine del primo semestre del 2026, Epiq e Peaq avevano già ricevuto oltre 30.000 ordini.
Porsche deve affrontare un’equazione molto più complessa. Non può fare marcia indietro sull’elettrificazione, ma la redditività del marchio dipende da prezzi elevati, esclusività e composizione della gamma. La debolezza del mercato cinese delle auto di lusso e i dazi statunitensi colpiscono quindi Porsche più duramente di Škoda, il cui baricentro rimane in Europa e le cui opportunità di crescita si estendono all’India e al Sud-est asiatico.
Per Volkswagen, la situazione è ironica. Per anni Porsche è stata la macchina da utili del gruppo, con margini che i marchi di massa potevano soltanto ammirare da lontano. Oggi la lezione finanziaria arriva da Mladá Boleslav: in un mercato difficile, una buona piattaforma, costi sotto controllo e auto con il giusto prezzo possono valere più di un emblema scintillante sul cofano.


