
Škoda levert Volkswagen nu meer winst op dan Porsche
De machtsverhoudingen tussen Škoda en Porsche binnen de Volkswagen Group zijn verschoven op een manier die enkele jaren geleden nog moeilijk voorstelbaar was. In 2025 boekte de Tsjechische autofabrikant een operationele winst van €2,50 miljard, terwijl Porsche niet verder kwam dan €413 miljoen. De winstmarge is nog veelzeggender: Škoda handhaafde die op 8,3%, terwijl die van Porsche daalde van 14,1% naar 1,1%. Het lager geprijsde merk heeft Porsche niet alleen ingehaald, maar boekte ruim zes keer zoveel operationele winst.
Reuters vestigde als eerste de aandacht op deze verschuiving in de machtsverhoudingen. De eigen financiële resultaten van Volkswagen en de verslagen van Škoda en Porsche bevestigen dat dit geen boekhoudkundige curiositeit is. Škoda is nu een van de grootste geldverdieners binnen de groep, terwijl Porsche een hoge prijs betaalt voor ongelukkig getimede elektrificatie, zwakte in China, Amerikaanse importheffingen en de herziening van zijn productplan.
De massamarkt stuwt Škoda naar records
De omzet van Škoda steeg in 2025 met 8,3% naar een record van €30,1 miljard, terwijl de operationele winst met 8,6% toenam tot €2,50 miljard. Het bedrijf leverde 1.043.900 auto's af aan klanten, 12,7% meer dan een jaar eerder en voor het eerst in zes jaar meer dan één miljoen.
Nog belangrijker is waar Škoda zijn geld verdient. In Europa stond het merk in 2025 naar verkoopvolume op de derde plaats, met 840.295 registraties en een groei van 9,6%. Elektrische auto's en plug-inhybrides waren al goed voor 25,7% van Škoda's leveringen in Europa. Mede dankzij de Elroq bereikte het merk de vierde plaats onder fabrikanten van elektrische auto's in Europa.
Het resultaat van Škoda is dan ook niet simpelweg te danken aan een laatste sterke cyclus voor de Octavia, Kodiaq en Kamiq met verbrandingsmotor. Het bedrijf kan overstappen op elektrische auto's zonder daarbij zijn winstgevendheid op te offeren. Dat onderscheidt Škoda momenteel van Porsche.
Škoda's voordeel komt ook voort uit zijn kostenbasis. Gedeelde platforms, onderdelen en ontwikkelingswerk binnen Volkswagen Group Core leveren het merk schaalvoordelen op, terwijl het modellengamma loopt van relatief betaalbare auto's tot luxere uitvoeringen van de Kodiaq en Superb. Daardoor kan Škoda op de massamarkt een gezonde marge behalen zonder prijzen op Porsche-niveau te vragen.
Van Porsches €5,6 miljard bleef slechts €413 miljoen over
Het contrast met Porsche is groot. Het bedrijf boekte in 2024 een operationele winst van €5,64 miljard, maar daarvan resteerde in 2025 slechts €413 miljoen. De omzet daalde van €40,08 miljard naar €36,27 miljard, terwijl het aantal aan klanten geleverde auto's met 10,1% afnam tot 279.449. De operationele winstmarge kelderde van 14,1% naar 1,1%.
Volgens de eigen cijfers van Porsche vergden buitengewone kosten circa €3,9 miljard. Daarvan ging ongeveer €2,4 miljard naar de herziening van de productstrategie en de aanpassing van de volumes, circa €700 miljoen naar activiteiten rond accu's en nog eens ongeveer €700 miljoen naar de gevolgen van Amerikaanse importheffingen.
Het probleem blijft niet beperkt tot eenmalige kosten. De autoverkoop van Porsche daalde in 2025 met 15% tot 265.663 exemplaren. De verkoop van de Taycan kelderde met 40,2% en die van de Cayenne met 23,4%. Een positieve uitzondering was de 911, waarvan de verkoop met 2,9% steeg tot 52.208 auto's. De Macan bleef met 79.769 exemplaren de grootste modellijn; de elektrische Macan was goed voor 40.995 daarvan.
Dit maakt het dilemma van Porsche duidelijk zichtbaar. De 911 laat zien dat er nog altijd vraag is naar het sterkste traditionele product van het merk, maar de modellen die samenhangen met grotere volumes en elektrificatie hebben niet dezelfde winstgevendheid kunnen handhaven.
Ook Volkswagen betaalt voor de problemen bij Porsche
De problemen van Porsche blijven niet binnen de muren van Porsche AG. De operationele winst van Volkswagen daalde in 2025 van €19,1 miljard naar €8,9 miljard, terwijl de operationele winstmarge van de groep terugliep van 5,9% naar 2,8%. Volkswagen noemde het herziene productplan van Porsche en de afwaardering van activa als belangrijke oorzaken.
In zijn verslag over 2025 nam Volkswagen een afwaardering van €2,7 miljard op die verband hield met Porsche. Reuters meldde in september 2026 dat Volkswagen de waarde van zijn belang van 75% in Porsche met nog eens €6 miljard afwaardeerde.
Porsche verwacht zijn operationele winstmarge in 2026 te herstellen tot 5,5–7,5% en mikt voor de middellange termijn op 10–15%. De resultaten over de eerste helft van het jaar wijzen op ten minste een gedeeltelijk herstel: Volkswagens Sport Luxury-groep boekte een operationele winst van €1,21 miljard en behaalde een marge van 8,0%.
Škoda zat ondertussen niet stil. In de eerste helft van 2026 steeg het aantal leveringen met 9,1% tot 555.700 auto's, nam de omzet toe tot €16,0 miljard en kwam de operationele winst uit op €1,37 miljard. De marge verbeterde zelfs licht, tot 8,5%. Škoda was toen naar verkoopvolume uitgegroeid tot het op één na grootste automerk van Europa.
De oude hiërarchie van de Europese auto-industrie geldt niet meer
De vergelijking tussen de resultaten van Škoda en Porsche zegt meer over Volkswagen dan alleen welk merk in één jaar meer geld verdiende. Voor Europese autofabrikanten zijn nu vooral het vermogen om ontwikkelingskosten te delen, de productiekosten laag te houden en elektrische auto's te verkopen tegen prijzen die klanten daadwerkelijk bereid zijn te betalen doorslaggevend.
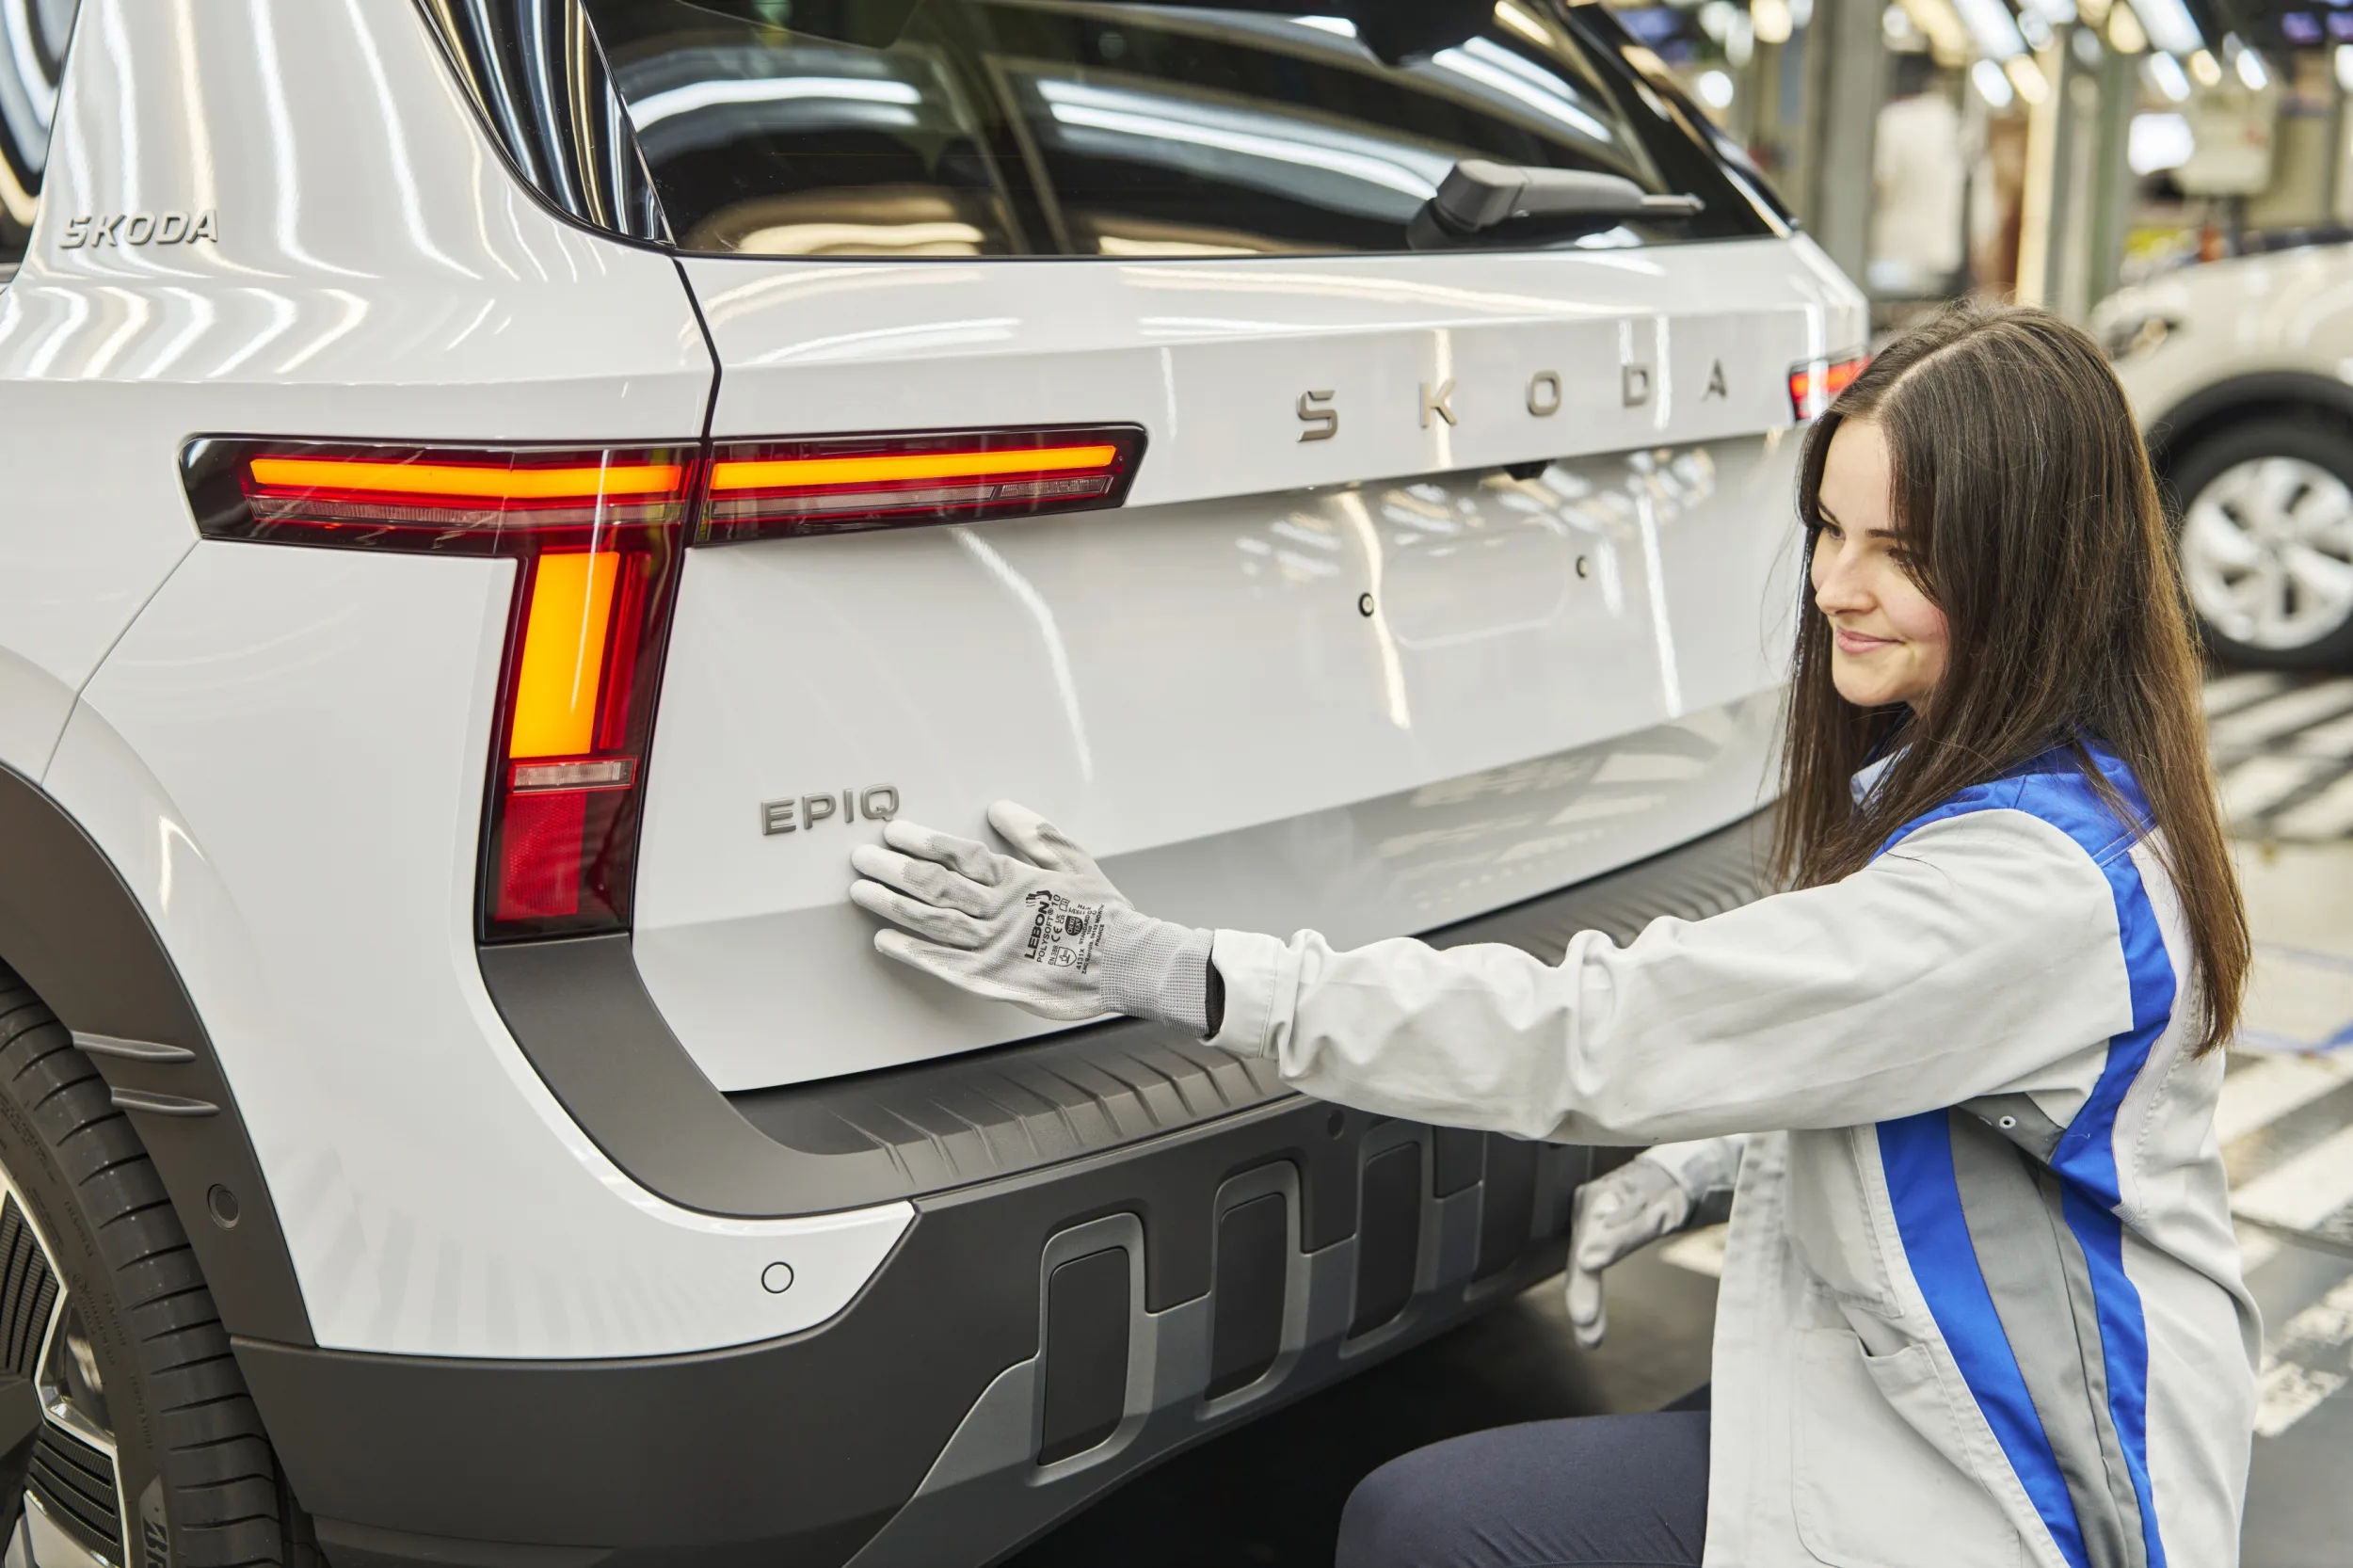
Škoda past bijna ongemakkelijk goed in deze omgeving. Het merk maakt gebruik van het technische arsenaal van Volkswagen, maar heeft een lagere kostenbasis. Bovendien verwachten zijn klanten niet bij elke nieuwe modelgeneratie een technologisch visitekaartje. Tegelijkertijd dringen de Elroq, Enyaq en de nieuwe Epiq en Peaq steeds verder door in de markt voor elektrische auto's. Eind juni 2026 waren voor de Epiq en Peaq samen al meer dan 30.000 bestellingen geplaatst.
Porsche staat voor een veel complexere opgave. Het merk kan zich niet terugtrekken uit elektrificatie, maar zijn winstgevendheid is afhankelijk van hoge prijzen, exclusiviteit en de samenstelling van het modellengamma. De zwakte op de Chinese markt voor luxeauto's en de Amerikaanse importheffingen raken Porsche daardoor harder dan Škoda, dat zijn zwaartepunt nog altijd in Europa heeft en groeimogelijkheden ziet in India en Zuidoost-Azië.
Voor Volkswagen is de situatie ironisch. Jarenlang was Porsche de winstmachine van de groep, met marges waar volumemerken alleen van een afstand naar konden kijken. Nu komt de financiële les uit Mladá Boleslav: een goed platform, beheerste kosten en auto's met de juiste prijsstelling kunnen in een moeilijke markt meer waard zijn dan een glimmend embleem op de motorkap.


