
Škoda generează acum pentru Volkswagen un profit mai mare decât Porsche
Raportul de forțe dintre Škoda și Porsche în cadrul Grupului Volkswagen s-a schimbat într-un mod greu de imaginat în urmă cu doar câțiva ani. În 2025, constructorul ceh a obținut un profit operațional de 2,50 miliarde de euro, în timp ce Porsche a înregistrat doar 413 milioane de euro. Marja este și mai relevantă: Škoda s-a menținut la 8,3%, în timp ce Porsche a coborât de la 14,1% la 1,1%. Marca mai accesibilă nu doar că a depășit Porsche, ci a generat un profit operațional de peste șase ori mai mare.
Reuters a atras pentru prima dată atenția asupra acestei schimbări a raportului de forțe. Rezultatele financiare publicate de Volkswagen, alături de rapoartele Škoda și Porsche, confirmă că nu este vorba despre o simplă particularitate contabilă. Škoda este acum una dintre cele mai puternice surse de numerar ale grupului, în timp ce Porsche plătește scump pentru momentul nepotrivit ales pentru electrificare, declinul din China, taxele vamale din SUA și revizuirea planului său de produse.
Recordurile Škoda sunt susținute de segmentul de volum
Veniturile Škoda au crescut în 2025 cu 8,3%, până la nivelul record de 30,1 miliarde de euro, iar profitul operațional a avansat cu 8,6%, la 2,50 miliarde de euro. Compania a livrat clienților 1.043.900 de mașini, cu 12,7% mai multe decât în anul precedent, depășind pragul de un milion pentru prima dată în ultimii șase ani.
Și mai important este locul în care Škoda își câștigă banii. În Europa, marca s-a clasat în 2025 pe locul al treilea în funcție de volumul vânzărilor, cu 840.295 de înmatriculări, în creștere cu 9,6%. Vehiculele electrice și hibridele plug-in reprezentau deja 25,7% din livrările Škoda în Europa. Elroq a ajutat marca să urce pe locul al patrulea în rândul producătorilor de mașini electrice din Europa.
Prin urmare, rezultatul Škoda nu este doar produsul unui ultim ciclu favorabil pentru modelele Octavia, Kodiaq și Kamiq cu motoare cu ardere internă. Compania poate face tranziția către vehicule electrice fără să-și sacrifice profitabilitatea în acest proces. Tocmai acest lucru o diferențiază în prezent de Porsche.
Avantajul Škoda provine și din structura sa de costuri. Platformele, componentele și activitățile de dezvoltare comune din cadrul Volkswagen Group Core îi oferă mărcii economii de scară, în timp ce gama sa se întinde de la mașini relativ accesibile până la versiunile superioare ale modelelor Kodiaq și Superb. Astfel, compania poate obține o marjă solidă pe piața de volum fără să practice prețuri de nivelul Porsche.
Din cele 5,6 miliarde de euro ale Porsche au rămas doar 413 milioane
Contrastul cu Porsche este puternic. Compania a generat în 2024 un profit operațional de 5,64 miliarde de euro, dar în 2025 au mai rămas doar 413 milioane de euro. Veniturile au scăzut de la 40,08 miliarde la 36,27 miliarde de euro, iar numărul mașinilor livrate clienților s-a redus cu 10,1%, la 279.449. Marja operațională s-a prăbușit de la 14,1% la 1,1%.
Potrivit propriilor date Porsche, costurile extraordinare au absorbit aproximativ 3,9 miliarde de euro. Din această sumă, circa 2,4 miliarde de euro au fost cheltuite pentru revizuirea strategiei de produs și ajustarea volumelor companiei, aproximativ 700 de milioane pentru activități legate de baterii și alte circa 700 de milioane pentru impactul taxelor vamale din SUA.
Problema nu se limitează la costurile excepționale. Vânzările de automobile Porsche au scăzut în 2025 cu 15%, la 265.663 de unități. Vânzările Taycan s-au prăbușit cu 40,2%, iar cele ale modelului Cayenne cu 23,4%. Ca excepție pozitivă, vânzările modelului 911 au crescut cu 2,9%, la 52.208 mașini. Macan a rămas cea mai mare familie de modele, cu 79.769 de unități, dintre care versiunea electrică a reprezentat 40.995.
Această situație ilustrează foarte clar dilema Porsche. Modelul 911 demonstrează că există în continuare cerere pentru cel mai puternic produs tradițional al mărcii, însă modelele asociate cu volume mai mari și cu electrificarea nu au reușit să mențină același nivel de profitabilitate.
Volkswagen plătește, la rândul său, pentru problemele Porsche
Dificultățile Porsche nu rămân între zidurile Porsche AG. Profitul operațional al Volkswagen a scăzut în 2025 de la 19,1 miliarde la 8,9 miliarde de euro, iar marja operațională a grupului s-a redus de la 5,9% la 2,8%. Volkswagen a indicat drept cauze importante revizuirea planului de produse Porsche și deprecierea activelor.
În raportul său pentru 2025, Volkswagen a recunoscut o depreciere de 2,7 miliarde de euro legată de Porsche. Reuters a relatat în septembrie 2026 că Volkswagen a redus cu încă 6 miliarde de euro valoarea contabilă a participației sale de 75% la Porsche.
Porsche estimează că își va readuce marja operațională la 5,5–7,5% în 2026 și vizează un nivel de 10–15% pe termen mediu. Rezultatele din primul semestru indică cel puțin o redresare parțială: grupul Sport Luxury al Volkswagen a generat un profit operațional de 1,21 miliarde de euro și a obținut o marjă de 8,0%.
Între timp, Škoda nu a stat pe loc. În prima jumătate a anului 2026, livrările au crescut cu 9,1%, la 555.700 de mașini, veniturile au urcat la 16,0 miliarde de euro, iar profitul operațional a ajuns la 1,37 miliarde de euro. Marja s-a îmbunătățit chiar ușor, până la 8,5%. Până atunci, Škoda devenise a doua cea mai mare marcă auto din Europa după volumul vânzărilor.
Vechea ierarhie a industriei auto europene nu mai este valabilă
Comparația dintre rezultatele Škoda și Porsche spune mai multe despre Volkswagen decât simpla constatare a mărcii care a câștigat mai mulți bani într-un singur an. Pentru constructorii auto europeni, factorii decisivi sunt acum capacitatea de a împărți costurile de dezvoltare, de a menține costurile de producție la un nivel redus și de a vinde vehicule electrice la prețuri pe care clienții sunt într-adevăr dispuși să le plătească.
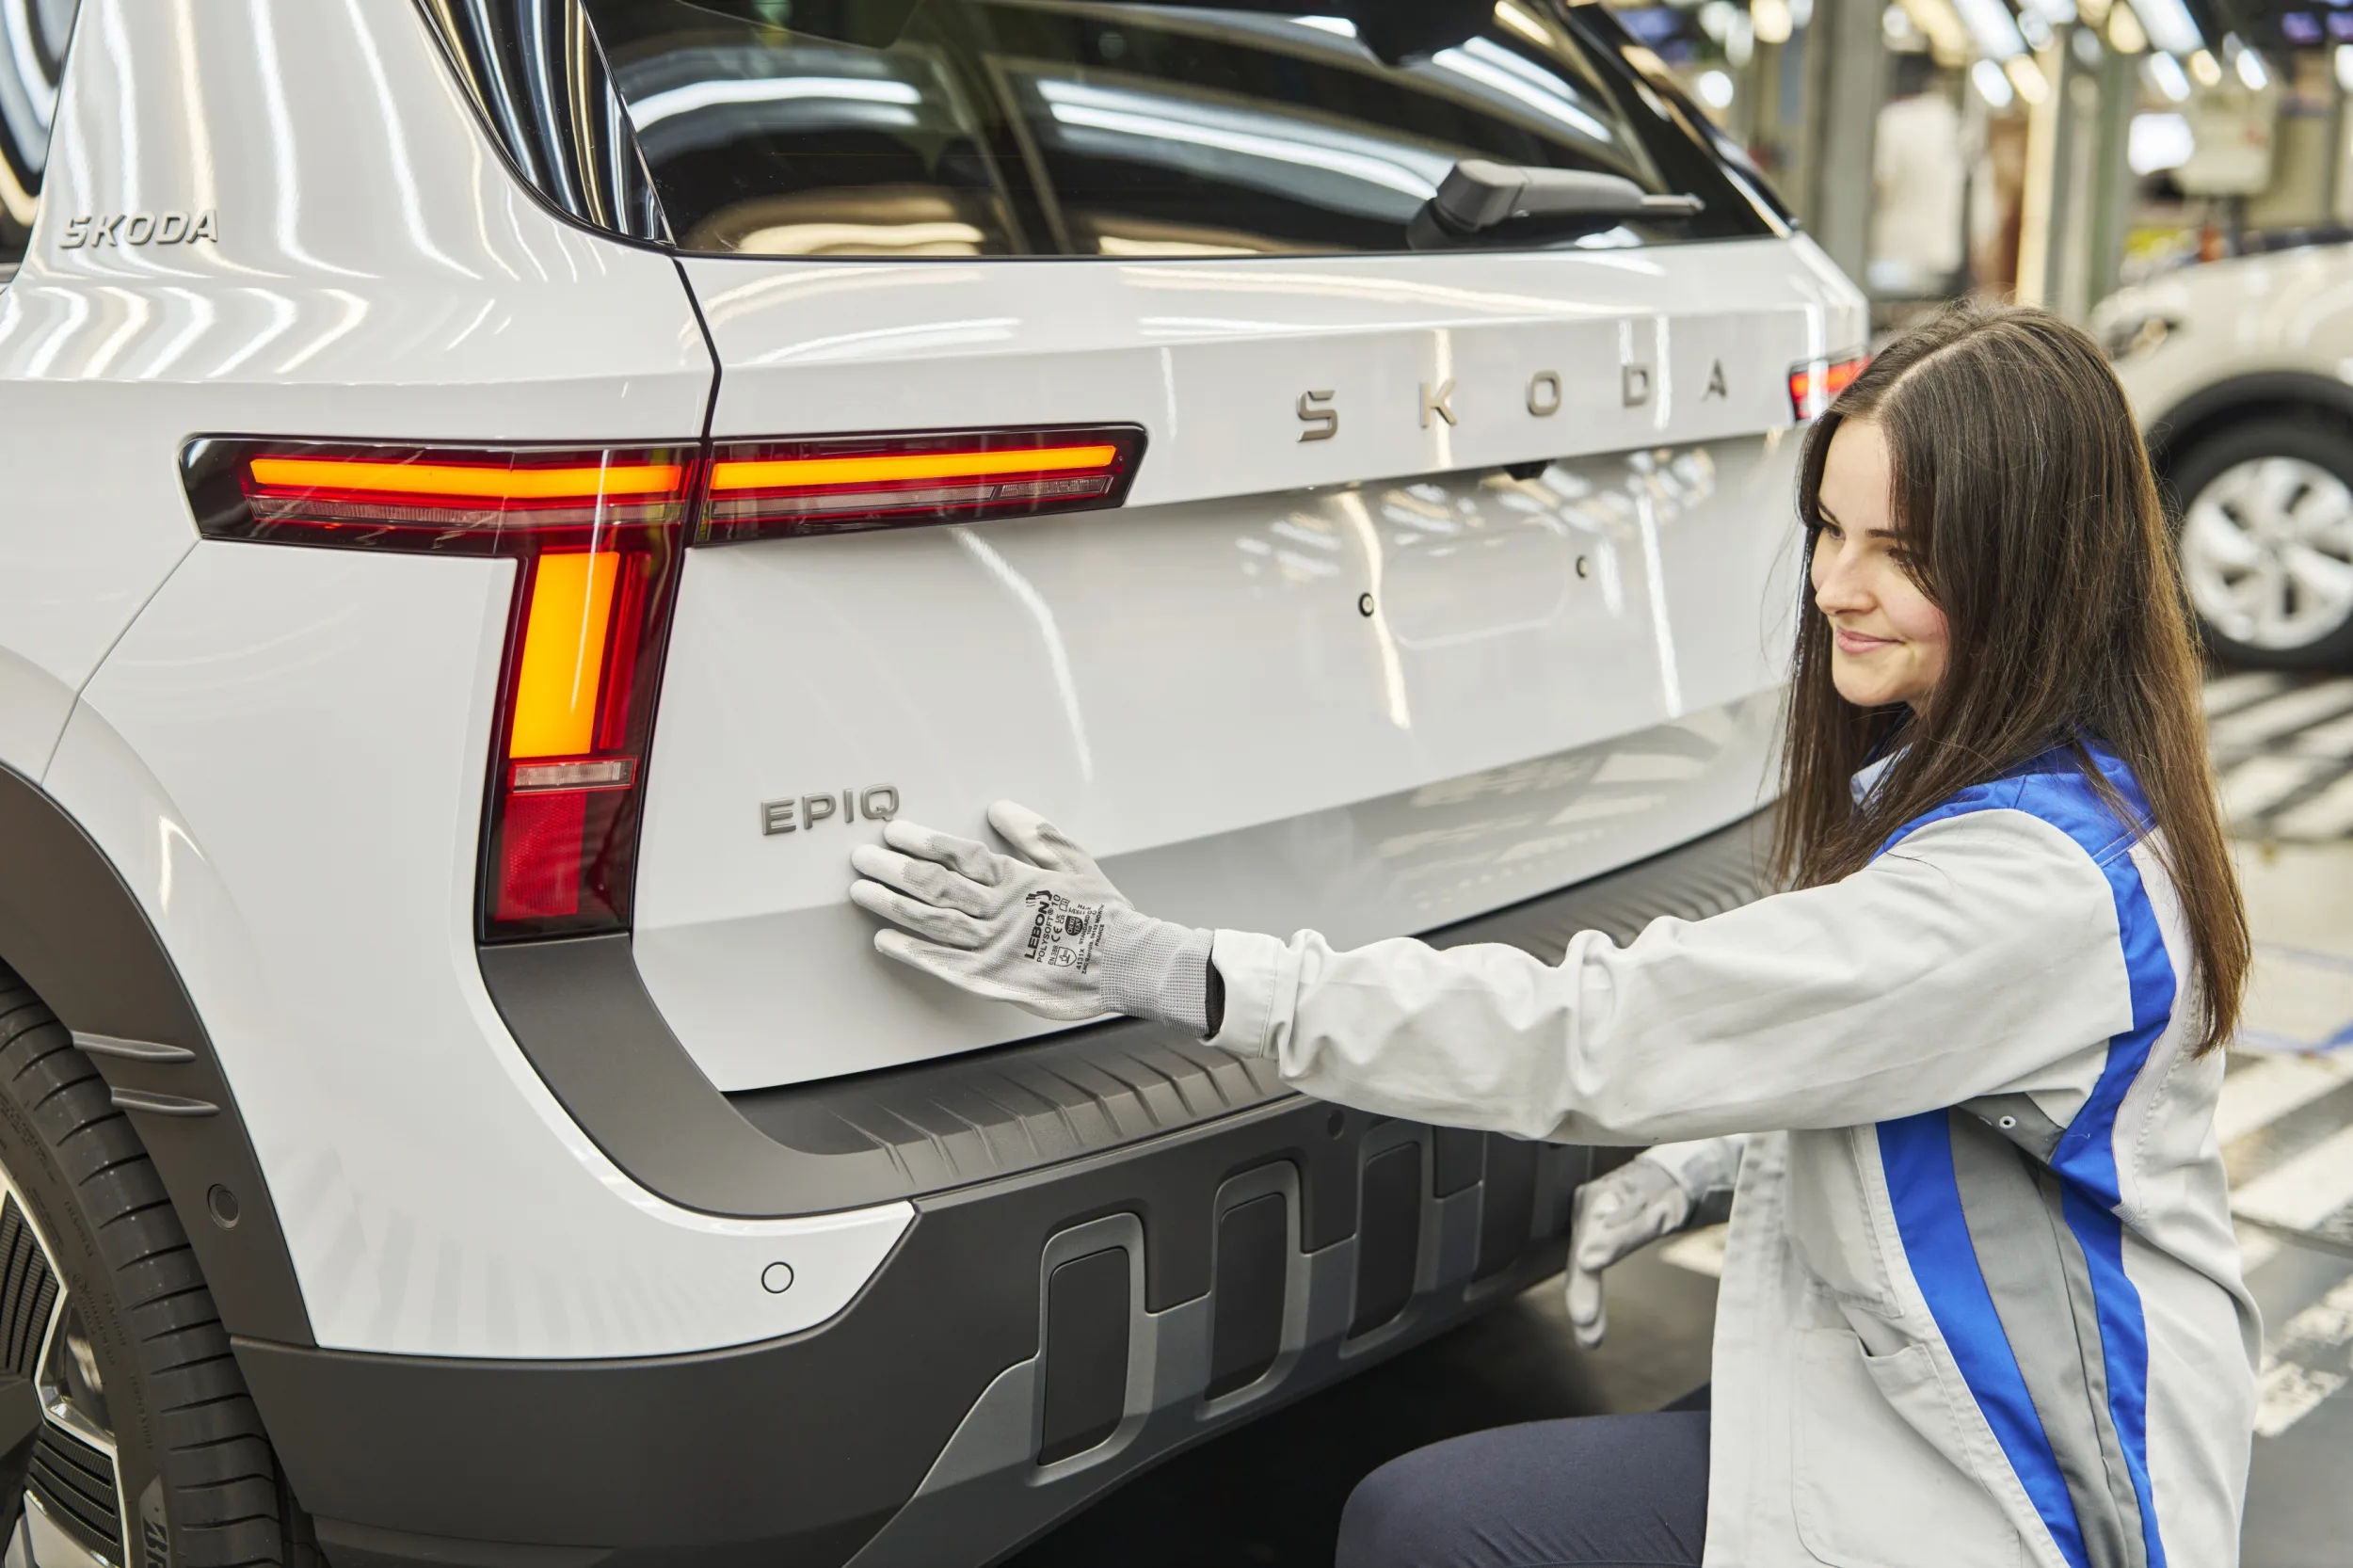
Škoda se potrivește aproape jenant de bine acestui context. Folosește arsenalul tehnic al Volkswagen, dar are o bază de costuri mai redusă, iar clienții săi nu se așteaptă ca fiecare nouă generație de modele să fie o demonstrație tehnologică. În același timp, Elroq, Enyaq și noile Epiq și Peaq extind tot mai mult prezența mărcii pe piața mașinilor electrice. Până la sfârșitul primei jumătăți a anului 2026, Epiq și Peaq primiseră deja peste 30.000 de comenzi.
Porsche se confruntă cu o ecuație mult mai complexă. Nu poate renunța la electrificare, însă profitabilitatea mărcii depinde de prețuri ridicate, exclusivitate și mixul de produse. Slăbiciunea pieței automobilelor de lux din China și taxele vamale din SUA afectează, așadar, Porsche mai mult decât pe Škoda, al cărei centru de greutate rămâne în Europa și ale cărei oportunități de creștere se extind în India și Asia de Sud-Est.
Pentru Volkswagen, situația este ironică. Ani la rând, Porsche a fost motorul de profit al grupului, cu marje pe care mărcile de volum nu puteau decât să le admire de la distanță. Astăzi, lecția financiară vine de la Mladá Boleslav: o platformă bună, costuri ținute sub control și mașini cu prețuri corecte pot fi mai valoroase pe o piață dificilă decât o emblemă strălucitoare pe capotă.


