Škoda teenib Volkswagenile juba rohkem kasumit kui Porsche
Algse tähelepanu sellele jõujoonte muutusele juhtis Reuters. Volkswageni enda majandustulemused ning Škoda ja Porsche aruanded kinnitavad, et tegu pole raamatupidamisliku kurioosumiga. Škoda on praegu üks kontserni tugevamaid rahamasinaid ajal, mil Porsche maksab kallist hinda valesti ajastatud elektrifitseerimise, Hiina nõrkuse, USA tollide ja oma tooteplaani ümbertegemise eest.
Škoda rekordid tulevad massiturult
Škoda 2025. aasta käive kerkis 8,3 protsenti rekordilise 30,1 miljardi euroni ja ärikasum 8,6 protsenti 2,50 miljardi euroni. Klientidele tarnis ettevõte 1 043 900 autot, 12,7 protsenti rohkem kui aasta varem ja esimest korda kuue aasta jooksul üle miljoni.
Veel olulisem on see, kus Škoda raha teenib. Euroopa turul jõudis bränd 2025. aastal müügimahult kolmandaks ning 840 295 registreerimist tähendas 9,6-protsendilist kasvu. Elektriautod ja pistikhübriidid moodustasid Euroopas juba 25,7 protsenti Škoda tarnetest. Elroq aitas margil jõuda Euroopa elektriautode tootjate seas neljandale kohale.
Seega pole Škoda tulemus lihtsalt sisepõlemismootoriga Octavia, Kodiaqi ja Kamiqi viimase hea tsükli vili. Ettevõte suudab elektriautodele üle minna ilma oma kasumlikkust vahepeal põlema panemata. Just see eristab teda praegu Porschest.
Škoda eelis tuleb ka kulubaasist. Volkswageni Core-grupi ühised platvormid, komponendid ja arendustöö annavad margile mastaabiefekti, samal ajal kui mudelivalik ulatub suhteliselt taskukohastest autodest Kodiaqi ja Superbi kõrgemate varustustasemeteni. See võimaldab teenida massiturul korralikku marginaali ilma Porsche hinnataset küsimata.
Porsche 5,6 miljardist jäi alles 413 miljonit
Porsche kontrast on jõhker. Ettevõte teenis 2024. aastal 5,64 miljardit eurot ärikasumit, kuid 2025. aastal jäi sellest alles 413 miljonit eurot. Käive vähenes 40,08 miljardilt 36,27 miljardile eurole ja klientidele tarnitud autode arv 10,1 protsenti 279 449-ni. Ärirentaablus varises 14,1 protsendilt 1,1 protsendile.
Porsche enda andmetel neelasid erakorralised kulud umbes 3,9 miljardit eurot. Sellest ligikaudu 2,4 miljardit eurot läks tootestrateegia ümbertegemisele ja ettevõtte mahu kohandamisele, umbes 700 miljonit akutega seotud tegevustele ning veel ligikaudu 700 miljonit USA tollide mõjule.
Probleem pole ainult ühekordsetes kuludes. Porsche automüük vähenes 2025. aastal 15 protsenti 265 663 autoni. Taycani müük kukkus 40,2 protsenti ja Cayenne'i oma 23,4 protsenti. Positiivse erandina kasvas 911 müük 2,9 protsenti 52 208 autoni. Macan jäi 79 769 autoga suurimaks mudeliseeriaks ning elektriline Macan andis sellest 40 995 autot.
See näitab Porsche dilemma üsna puhtalt. 911 tõestab, et margi kõige tugevamal traditsioonilisel tootel jätkub nõudlust, kuid suuremate mahtude ja elektrifitseerimisega seotud mudelid pole suutnud sama tulusust hoida.
Volkswagen maksab Porsche probleemide eest samuti
Porsche raskused ei jää Porsche AG seinte vahele. Volkswageni 2025. aasta ärikasum langes 19,1 miljardilt 8,9 miljardile eurole ja kontserni ärirentaablus 5,9 protsendilt 2,8 protsendile. Volkswagen tõi oluliste põhjustena välja Porsche muudetud tooteplaani ning varade väärtuse languse.
2025. aasta aruandes kajastas Volkswagen Porschega seoses 2,7 miljardi euro suuruse väärtuse languse. Reuters teatas septembris 2026, et Volkswagen kirjutas oma 75-protsendilise Porsche osaluse väärtusest veel 6 miljardit eurot maha.
Porsche loodab 2026. aastal ärirentaabluse 5,5-7,5 protsendini tagasi tuua ning seab keskpikas perspektiivis sihiks 10-15 protsenti. Esimese poolaasta tulemused näitavad vähemalt osalist taastumist: Volkswageni Sport Luxury grupp teenis 1,21 miljardit eurot ärikasumit ja saavutas 8,0-protsendilise marginaali.
Škoda ei jäänud samal ajal ootama. 2026. aasta esimesel poolel kasvasid tarned 9,1 protsenti 555 700 autoni, käive 16,0 miljardi euroni ja ärikasum 1,37 miljardi euroni. Marginaal paranes isegi veidi, 8,5 protsendini. Euroopas oli Škoda selleks ajaks müügimahult juba teine automark.
Euroopa autotööstuse vana hierarhia enam ei tööta
Škoda ja Porsche tulemuste võrdlus ütleb Volkswageni kohta rohkem kui lihtsalt seda, kumb mark teenis ühel aastal rohkem raha. Euroopa autotootjate jaoks on praegu määrav võime jagada arenduskulusid, hoida tootmine odav ning müüa elektriautosid hinnaga, mida klient tegelikult maksta tahab.
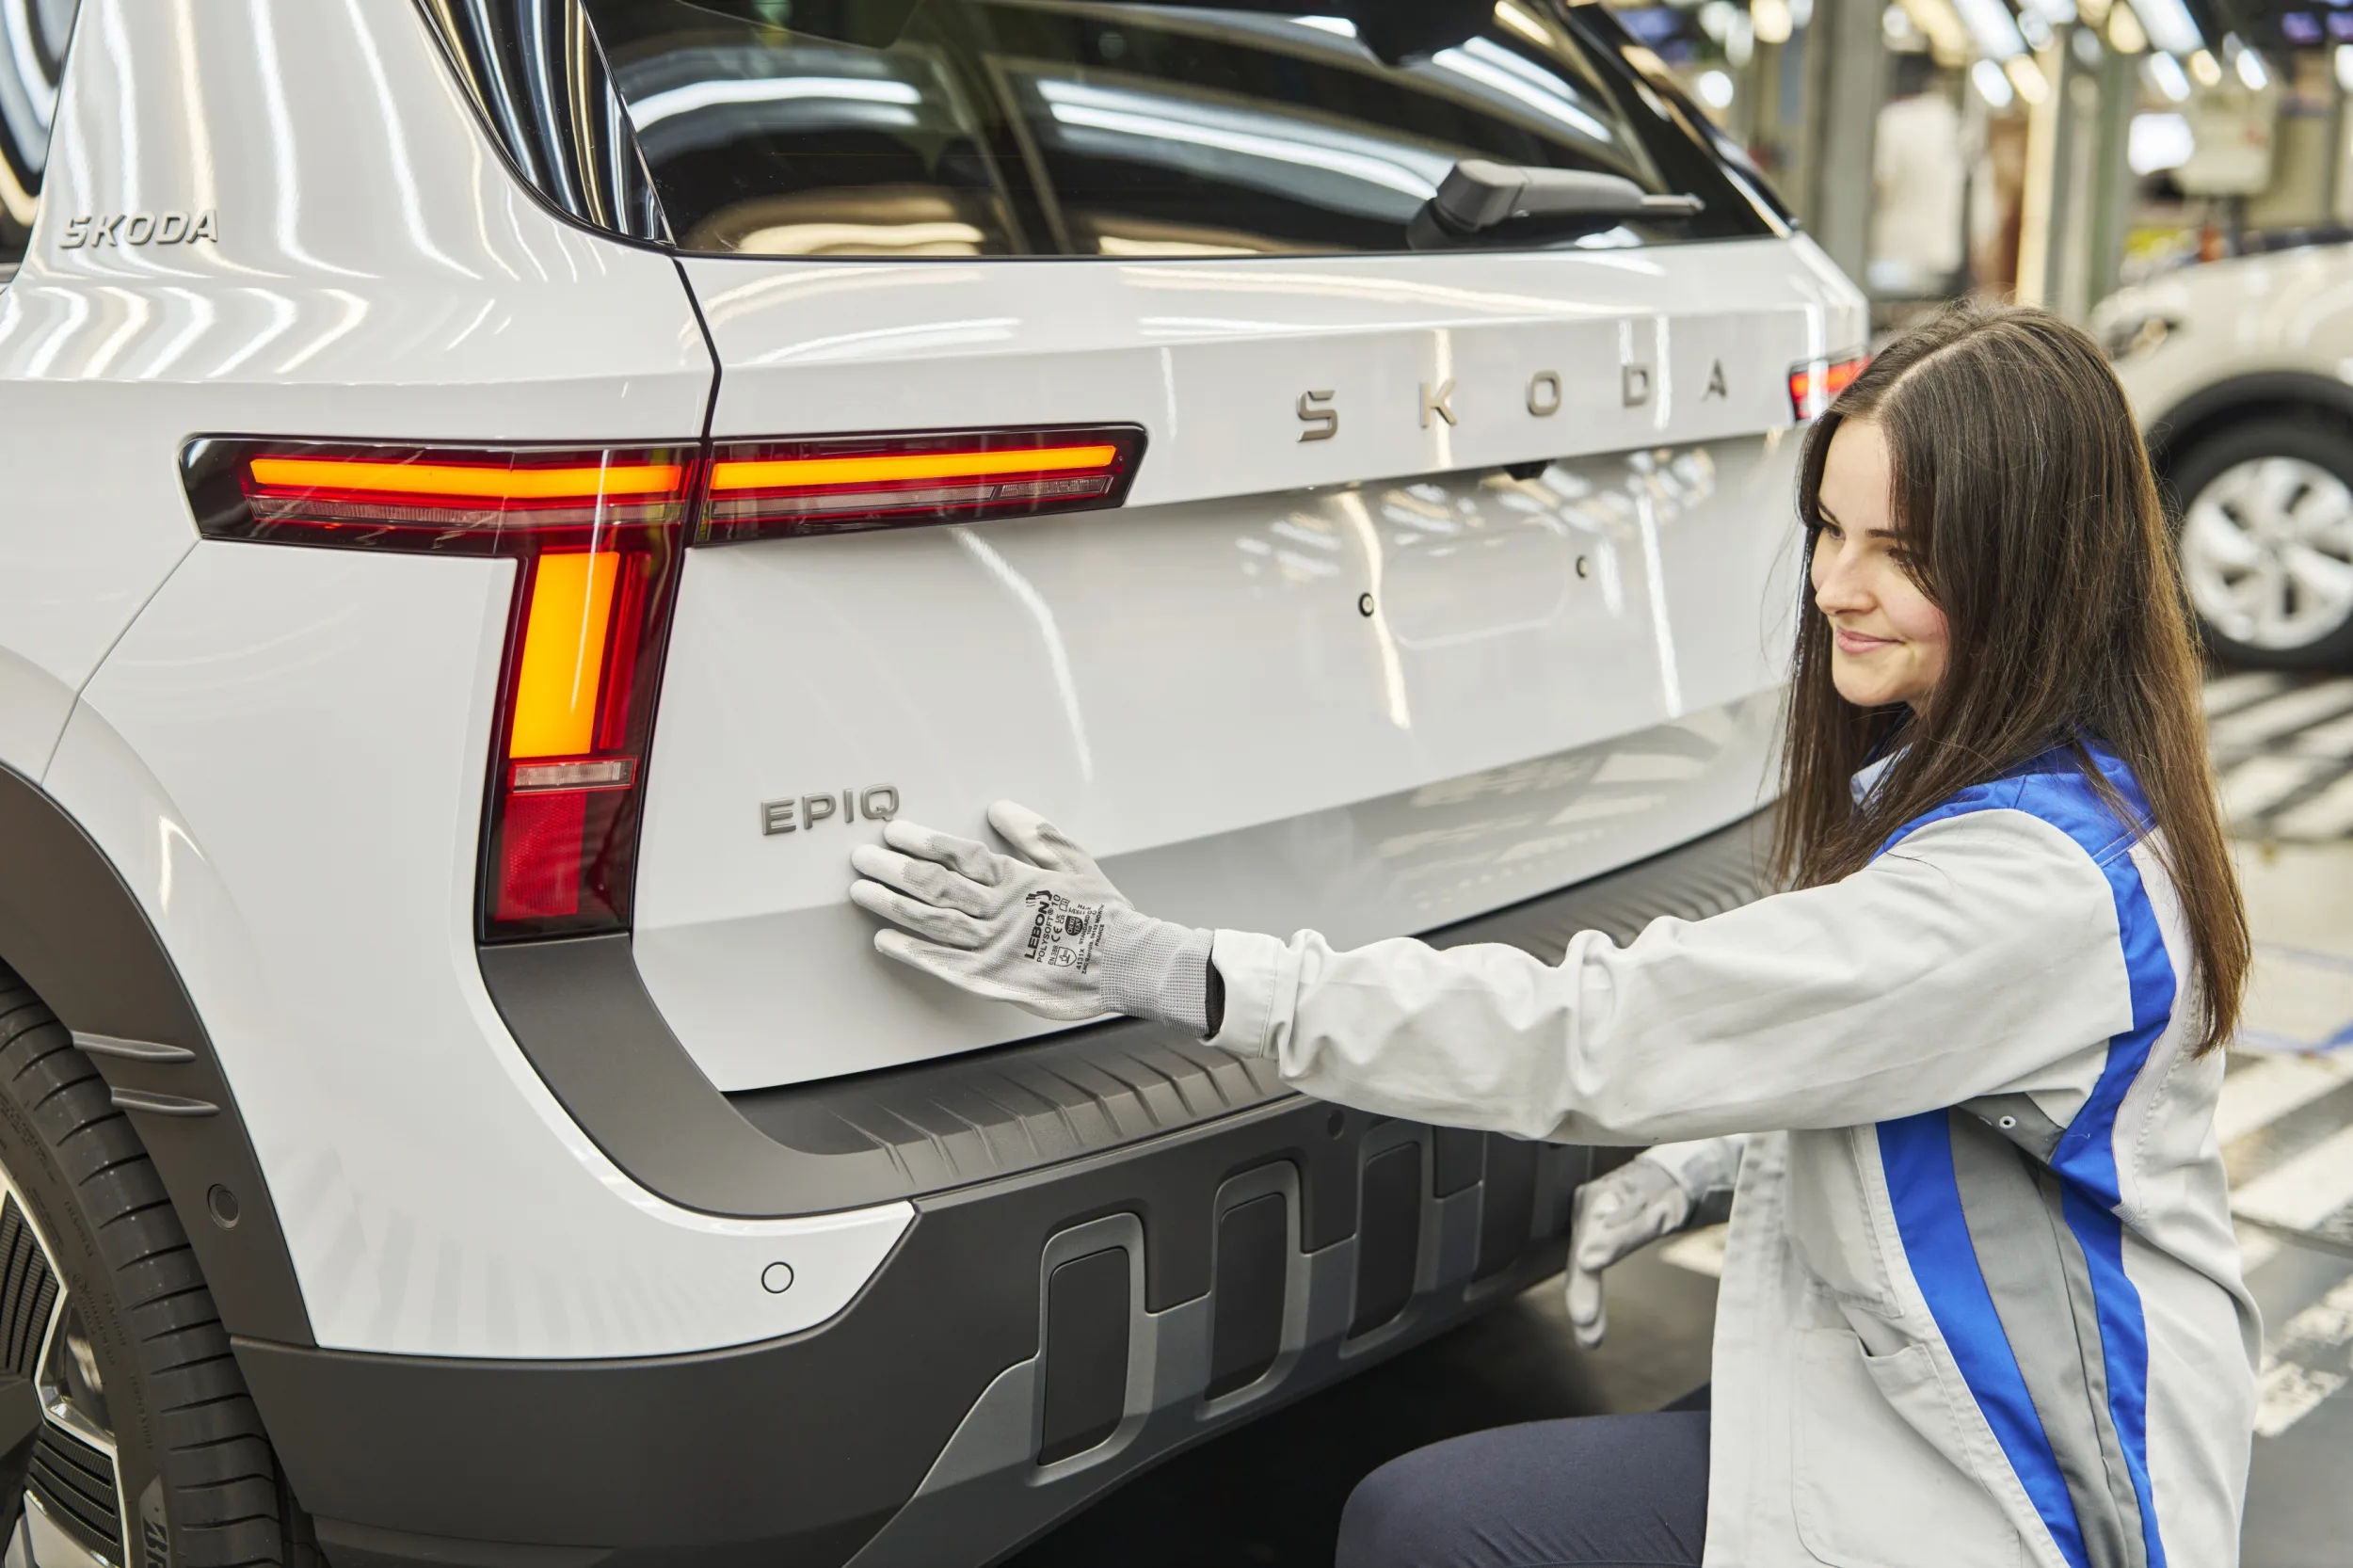
Škoda sobib sellesse keskkonda ebamugavalt hästi. Ta kasutab Volkswageni tehnilist arsenali, kuid kannab väiksemat kulubaasi ning tema klient ei eelda igalt mudelipõlvkonnalt tehnoloogilist demonstratsiooni. Samal ajal suruvad Elroq, Enyaq ja uued Epiq ning Peaq margi järjest sügavamale elektriautode turule. 2026. aasta esimese poole lõpuks olid Epiq ja Peaq kogunud juba üle 30 000 tellimuse.
Porsche peab lahendama märksa keerulisema võrrandi. Elektrifitseerimisest taganeda ei saa, kuid margi kasumlikkus sõltub kõrgest hinnast, eksklusiivsusest ja tootemiksist. Hiina luksusautode turu nõrkus ning USA tollid tabavad seetõttu Porschet valusamalt kui Škodat, mille raskuskese püsib Euroopas ja mille kasvuvõimalused ulatuvad Indiasse ning Kagu-Aasiasse.
Volkswageni jaoks on olukord irooniline. Aastaid oli Porsche kontserni kasumimasin, mille marginaale massimargid eemalt vaatasid. Praegu annab finantsilise õppetunni Mladá Boleslav: hea platvorm, kontrollitud kulud ja õigesti hinnastatud autod võivad keerulisel turul olla väärtuslikumad kui hiilgav embleem kapotil.


